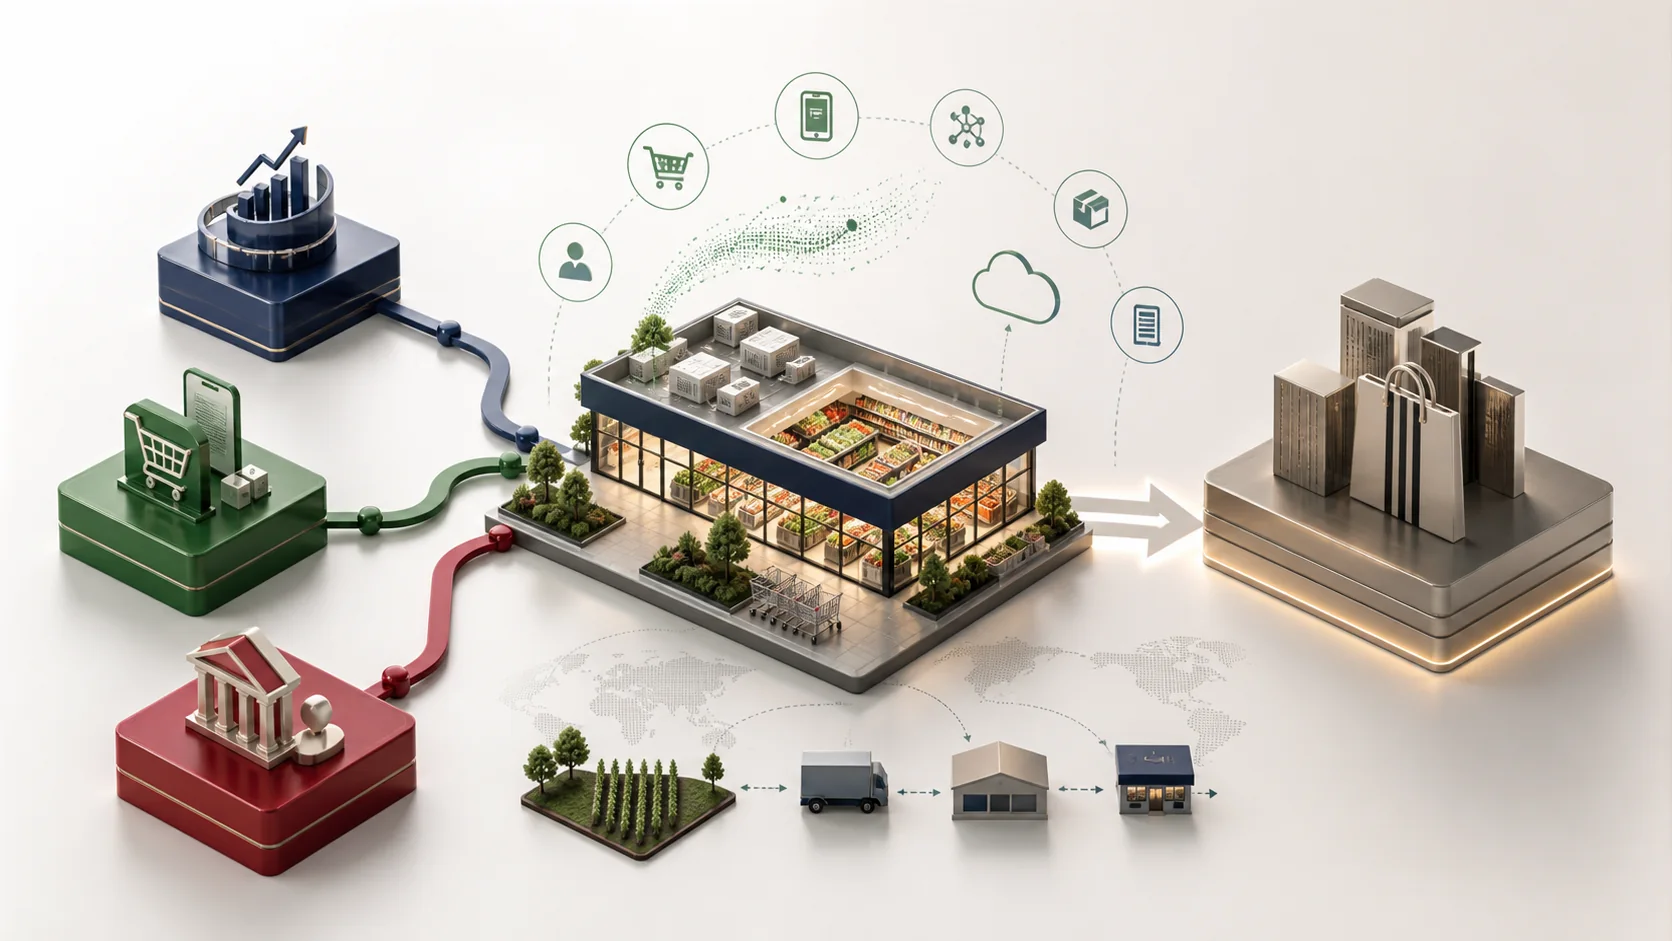
西友 M&A 事例は、全国規模の食品スーパーを対象に、旧親会社であるウォルマート、投資会社KKR、デジタル事業を持つ楽天が異なる役割で共同保有し、その後に持分が再編され、最終的にトライアルホールディングスへ全株式が承継された案件です。2021年3月の株式取得完了だけを切り取ると「誰が何%を買ったか」という話で終わります。しかし実務で重要なのは、店舗、プライベートブランド、物流・製造拠点、ネットスーパー、会員データ、従業員、取引先、経営権を、複数株主の下でどう維持・変革し、次の買い手へ渡せる状態にしたかです。
本稿では、2020年11月の契約公表、2021年3月のクロージング、2022年のOMO施策、2023年の楽天持分の再編、2025年7月のトライアルホールディングスによる全株式取得までを時系列で確認します。そのうえで、公開資料から読み取れる範囲と、全国食品スーパーのM&Aで一般に検討すべきデューデリジェンス(DD)・PMIの論点を明確に切り分けます。記事中の店舗数、売上高、利益、持分比率は、それぞれ資料が示す時点の数値であり、2026年8月22日現在の業績を表すものではありません。
西友 M&A 事例の結論を先に整理する
2021年はKKR65%・楽天20%・ウォルマート15%の共同保有だった
2020年11月の共同発表では、KKRが西友の65%、楽天が新設子会社を通じて20%を取得し、ウォルマートが15%を継続保有する予定とされました。2021年3月1日の完了発表でも、この持分構成が確認されています。したがって「楽天が西友を買収した」「ウォルマートが2021年に完全撤退した」という要約は正確ではありません。支配持分を持つKKR、少数持分とデジタル面の協業を担う楽天、旧親会社として持分を残すウォルマートという三者構成が、この段階の特徴です。
公表された1,725億円はKKR単独の支払額ではない
契約公表資料は、この取引を西友の事業価値を1,725億円と評価する取引として説明しました。ただし、公表文だけからKKRの支払額、楽天の支払額、株式価値、ネットデット、企業価値(EV)の会計上の内訳を確定することはできません。投資判断の検証では、見出しの数字をそのまま「買収価格」と置き換えず、資料が何を表す数字として記載したのかを確認する必要があります。
2025年7月以降の現在地はトライアルホールディングスの完全子会社である
KKRは2023年に楽天の持分を取得する契約を公表し、議決権ベースの持分を65%から85%へ引き上げるとしました。その後、トライアルホールディングスが2025年3月に西友の全株式取得を決議し、同年7月1日に取得を完了しました。したがって、2026年8月22日現在の説明では、西友をKKR傘下、楽天傘下、ウォルマート傘下と現在形で表現せず、トライアルホールディングスの完全子会社として扱います。
| 確認項目 | 公表資料で確認できる内容 | 誤解しやすい点 |
|---|---|---|
| 2020年契約 | KKR65%、楽天20%、ウォルマート15%を予定 | 契約公表日と取得完了日は異なる |
| 2021年完了 | 3月1日に株式取得が完了 | 楽天単独買収でもウォルマート完全撤退でもない |
| 評価額 | 取引は事業価値1,725億円と説明 | KKR単独支払額や株式価値とは断定できない |
| 2023年再編 | KKRが楽天持分を取得し85%へ引上げる契約を公表 | 追加取得額・投資収益は非開示 |
| 2025年承継 | トライアルが7月1日に全株式取得を完了 | 3,700億円は取得価額ではなく借入予定額の概算 |
公開情報と本稿の分析をどう区別するか
「事実」は日付・主体・動詞を資料に合わせる
本稿で「公表した」「取得を完了した」「持分を保有した」と記す箇所は、当事会社のニュースリリースで確認できる範囲です。2020年の資料は予定された取引を記すため「取得する契約」、2021年の資料はクロージング後なので「取得を完了」と書き分けます。2025年3月のトライアル資料も決議時点では予定であり、完了の根拠には2025年7月2日付の完了発表を用います。
「狙い」と「成果」を同じものとして扱わない
デジタル変革、オムニチャネル化、既存店改革、物流・製造の最適化、リテールメディア展開は、当事会社が示した戦略や期待です。公表された計画は重要な分析材料ですが、予定したシナジーが全額実現したことを意味しません。取引後に利益が増えたという別の公表があっても、物価、店舗改装、競争環境、会計処理など複数要因があるため、M&Aだけを原因とする表現は避けます。
「一般に確認する事項」を本件で実施済みと断定しない
この後に扱う賃貸借、食品表示、顧客データ、TSA、株主間契約、のれん、閉店費用などは、全国食品スーパーの共同投資型カーブアウトで通常検討される論点です。公開資料に具体的な実施内容がないものは、「本件で調査された」とは書かず、「同種案件で買い手が確認すべき事項」として説明します。この境界を守ることで、事例解説を実務に役立てながら、非開示情報を創作する危険を避けられます。
2020年11月から2025年7月までの時系列
2020年11月:新たな株主構成の最終契約を発表
ウォルマート、KKR、楽天は2020年11月、西友の新たな所有構造に関する最終契約を公表しました。日本時間と米国時間の表記差があるため、資料によって11月15日または16日と表示されます。内容の核心は、KKRが過半数、楽天の新設子会社が少数持分を取得し、ウォルマートも15%を残すことでした。発表時点では規制当局の承認などを前提とし、2021年第1四半期の完了を見込んでいました。
2021年3月1日:株式取得の完了と新経営体制を確認
2021年3月1日の共同発表は、KKRとRakuten DX Solutionによる株式取得が完了したと報告し、65%・20%・15%の持分構成を示しました。同時に、株主が大久保恒夫氏のCEO就任を確認したと公表しています。所有構造の変更と経営責任者の選任が同じ発表に含まれる点は、株式の受渡しだけでなく、Day1から誰が事業変革を指揮するかが重要だったことを読み解く手掛かりになります。
2022年3月:楽天ポイントを軸にOMO施策を本格展開
2022年3月、楽天グループ、西友、楽天ペイメントなどは、同年4月から西友、LIVIN、サニーの全店舗で楽天ポイントを軸にした協業を本格展開すると公表しました。オンラインと実店舗を分断せず、会員基盤やキャッシュレス決済を活用する構想です。これは協業施策が具体化した一次情報ですが、顧客生涯価値や粗利への効果額までは公表していません。
2023年5月・11月:楽天持分をKKRへ移す流れを公表
KKRは2023年5月、楽天が保有する西友持分を取得する最終契約を発表し、議決権ベースで65%から85%へ引き上げると説明しました。楽天は同年11月、Rakuten DX Solutionを吸収合併する資料の中で、西友株式をKKRへ譲渡することに伴う組織再編と記載しています。取得価額などの詳細は開示されていないため、楽天の投資回収額やKKRの追加投資倍率は計算できません。
2025年3月・7月:トライアルが全株式を取得
トライアルホールディングスは2025年3月5日、西友の全株式を取得して完全子会社化する決議を発表しました。同資料は関東を中心とする店舗、PB、製造拠点、取引先関係、EC事業を評価し、既存店改革、出店、収益性向上、リテールメディアを含む戦略を示しました。2025年7月2日付の発表では、7月1日に全株式取得が完了したこと、新たな社長、統合後の四つの戦略軸を報告しています。
| 時点 | 出来事 | 安全な表現 | 避ける表現 |
|---|---|---|---|
| 2020年11月 | 最終契約公表 | 取得する契約を締結 | この日に取得完了 |
| 2021年3月 | 65・20・15%で完了 | 共同保有構造が発足 | 楽天が単独買収 |
| 2022年4月 | OMO施策の本格展開 | 施策開始を公表 | 利益効果が確定 |
| 2023年 | 楽天持分をKKRへ | 85%への引上げを公表 | 取得額やIRRを推定 |
| 2025年7月 | トライアルが全株式取得 | 完全子会社化が完了 | KKRが現在も株主 |
2021年の共同保有構造をどう読むか
KKRは過半数株主として変革を支える位置付けだった
KKRの65%は、単なる財務的な少数参加ではなく、議決権の過半数を持つ位置付けです。一方、公開リリースから取締役会の人数、個別の指名権、重要事項の拒否権、配当方針、追加出資義務を知ることはできません。実務では、過半数という数字だけで権限の全容を決めつけず、定款、株主間契約、取締役会規程、委任権限表を確認して支配の実態を把握します。
楽天の20%はデジタル協業と資本参加を結び付けた
楽天は、オンライン小売、会員ID、ポイント、決済、データマーケティングの知見を西友の実店舗と組み合わせる方向を示しました。20%という持分は過半数ではありませんが、資本関係を持つことで協業の継続性を高める狙いを読み取れます。ただし、楽天が西友の顧客データを自由に取得できた、すべてのIT意思決定を担った、という事実は公表資料からは確認できません。
ウォルマートが15%を残した点は完全な切離しと異なる
旧親会社が15%を維持したため、2021年時点の取引はウォルマートの完全退出ではありません。一般に旧親会社が持分を残す構造では、ブランド、調達、システム、知見の提供や段階的な移行に意味を持つことがあります。しかし本件の個別契約がどのような継続関係を定めたかは非開示です。記事では、持分残存という確認事実と、TSAなどの一般論を切り分けます。
三者の強みは補完的でも目的の時間軸は同じとは限らない
投資会社は投資期間と出口を意識し、デジタル事業会社は会員・決済・ECとの協業価値を重視し、旧親会社は残存持分と取引関係を管理する可能性があります。目的が異なること自体は問題ではありませんが、設備投資、出店、配当、借入、追加買収、売却時期で優先順位が分かれる可能性があります。そのため共同投資では、当初から意思決定手続と出口ルールを設計することが不可欠です。
事業価値1,725億円という公表を正確に読む
数字のラベルを変えない
ウォルマートなどの発表は、取引が西友の事業を1,725億円と評価するものだと説明しています。ここで重要なのは、原文のラベルを保つことです。株式価値は事業価値からネット有利子負債などを調整して考えることが一般的ですが、公表資料に具体的な内訳がなければ計算はできません。少数持分の取得対価も、単純に1,725億円へ比率を掛けた数字になるとは限りません。
倍率を出すには期間と定義がそろった利益指標が必要になる
2021年の完了発表は、2020年12月期について売上高7,850億円、EBITDAマージン約5%という会社公表値を掲載しました。単純な概算を作ることは数学上可能でも、EBITDAの調整項目、リース会計、ネットデット、取引費用、非中核資産が不明なままでは、精密な買収倍率とは呼べません。本稿では教育上の注意点を示すにとどめ、非開示の評価モデルを再現したとは主張しません。
食品スーパーの価値は店舗数だけでは決まらない
同じ売上規模でも、駅前・住宅地・郊外の構成、賃借と自社保有の比率、店齢、改装履歴、PB比率、生鮮・惣菜の粗利、物流拠点の余力、ネットスーパーの採算で価値は変わります。全国チェーンの評価では、会社全体の平均値に加え、店舗別・商圏別の分布を見る必要があります。赤字店の閉鎖費用と、成長店への改装余地を同時にモデルへ反映することが大切です。
| レイヤー | 代表的な確認事項 | 本件公開資料だけで分かるか |
|---|---|---|
| 事業価値 | 評価基準日、対象範囲、非中核資産 | 1,725億円という表現のみ確認 |
| 株式価値 | 現預金、有利子負債、類似債務 | 具体的内訳は確認不能 |
| 持分別対価 | 65%・20%それぞれの支払条件 | 確認不能 |
| 利益倍率 | 調整後EBITDA、リース、正常化項目 | 精密な算定は困難 |
| 投資収益 | 追加投資、配当、売却対価、期間 | IRR・倍率は確認不能 |
全国食品スーパーのカーブアウトが難しい理由
会社の株式を移すだけでは店舗が翌日から動かない
食品スーパーは、毎朝の入荷、鮮度確認、加工、品出し、値引き、レジ、廃棄、閉店後の清掃まで連続運転する生活インフラです。親会社が変わっても営業を止められません。株式譲渡契約が完了しても、発注、決済、給与、会員ポイント、クレーム窓口、食品事故対応が切れれば顧客と取引先に直接影響します。Day1の準備は法務上のクロージングと同じくらい重要です。
全国平均は地域ごとの差を隠す
北海道から九州まで店舗を持つと公表されていた西友のような事業では、地域ごとに競合、人口動態、仕入、物流距離、賃金、天候、商習慣が異なります。本部の一律施策が全店で同じ効果を生むとは限りません。関東圏のドミナントや物流を考える際は、既存の関東の食品スーパーM&Aで確認したい広域ドミナントと物流センターの解説も補助線になります。
デジタルとリアルの改善速度が一致しない
アプリやポイントの仕様変更は比較的短期間で実施できても、店舗改装、冷蔵設備更新、物流再配置、惣菜工場の増強には長い準備と投資が要ります。オンラインの注文が急増しても、ピッキング人員や配送枠が追い付かなければ欠品・遅配が増えます。共同株主は、短期で可視化できるデジタルKPIと、中長期で回収する設備投資を同じ投資計画の中で調整する必要があります。
ブランドの約束が価格と品質の両方に及ぶ
EDLPを掲げる食品スーパーでは、低価格を維持しながら鮮度・安全・品揃えを落とさない運営が求められます。買収後の粗利改善だけを急ぐと顧客離れを招き、値下げだけを急ぐと利益と現場負荷が悪化します。PB、NB、生鮮、惣菜、日用品の役割を分け、来店頻度、買上点数、粗利額、廃棄、人時生産性を組み合わせて判断することが必要です。
店舗ポートフォリオDDで確認すること
店舗別PLを同じ基準へ正規化する
最初に、店舗別の売上、荒利益、値引き、廃棄、人件費、賃料、水道光熱費、修繕費、本部配賦を月次で並べます。本部配賦前では黒字でも、必要な物流・IT・管理コストを負担すると採算が変わる店舗があります。反対に、新規改装直後の一時費用や休業損失が通常収益力を隠す場合もあります。正常収益力を作る際は、除外項目の理由と金額を店舗単位で残します。
商圏の重なりと顧客の使い分けを地図で見る
距離が近い店舗を直ちに統廃合候補とするのは早計です。駅前の小型店、住宅地の食品スーパー、車利用の大型店では顧客の利用目的が違います。会員IDがあれば併用率を確認し、なければ郵便番号、曜日・時間帯、買上点数、カテゴリ構成で代替します。競合店の開閉店、再開発、人口・世帯の変化も重ね、現状シェアと将来の防衛可能性を分けて評価します。
閉店費用を将来キャッシュフローへ入れる
不採算店舗を閉めれば翌期から利益が増えるという単純な計画は危険です。解約違約金、原状回復、設備除却、在庫処分、従業員の配置転換、ポイント・商品券対応、顧客告知、物流ルート変更が先に発生します。近隣店へ売上が移る割合も商品カテゴリごとに異なります。撤退判断は閉店後の改善額だけでなく、必要現金と実行能力まで含めて検証します。
改装投資は売上増分ではなく投資回収で比較する
照明、冷蔵ケース、レジ、惣菜厨房、売場レイアウトを更新すると顧客体験は変わりますが、投資額と休業日数を伴います。改装前後の売上だけではなく、粗利額、電力使用量、廃棄、人時、保守費、来店頻度を追います。複数店を同時に改装すると現場指導者と施工業者が不足するため、案件ごとの投資採算に加えて実行順序を設計します。
店舗・部門別の基礎的な見方は、食品スーパーM&Aの商圏再編・部門別粗利・設備承継で体系的に確認できます。本件事例では、その一般的な論点に共同株主間の投資承認とカーブアウト後の本部機能を重ねて考える点が固有です。
不動産・賃貸借・設備の確認
自社保有と賃借で価値と柔軟性が変わる
自社保有店舗は資産価値や担保余力を持つ一方、売却・再開発・減損の判断が必要です。賃借店舗は初期投資を抑えやすいものの、更新、賃料改定、中途解約、用途制限、転貸、原状回復、オーナー承諾が重要になります。株式譲渡で契約主体が変わらなくても、チェンジ・オブ・コントロール条項があれば通知や承諾が必要となる可能性があります。
店舗台帳と会計台帳を一致させる
冷蔵冷凍ケース、空調、受変電、非常用電源、厨房、エレベーター、駐車場設備、POS、監視カメラについて、所在地、取得日、帳簿価額、保守契約、故障履歴、更新見込みを対応させます。現物が除却済みなのに台帳へ残る、テナント設備と自社設備の負担区分が曖昧、修繕を費用処理して比較ができない、といった差異は将来投資の見積りを歪めます。
冷媒・省エネ・災害対応を長期投資へ反映する
冷蔵設備は電力費と保守費に直結します。旧式冷媒の更新、漏えい点検、省エネ改修、停電時の温度維持、浸水・地震への備えを店舗別に見ます。設備更新を先送りすれば短期利益は良く見えますが、故障による商品廃棄や休業のリスクが高まります。DDでは法令適合だけでなく、5年程度の更新カレンダーを作り、PMIの資金計画につなげます。
生鮮・惣菜・PBの収益構造を分解する
売上総利益率だけでなく値引きと廃棄の前後を見る
青果、鮮魚、精肉、惣菜は来店動機をつくる一方、相場、天候、加工、歩留まり、値引き、廃棄で利益が動きます。部門別の帳簿粗利だけでは、廃棄が原価へどのように入るか、加工人件費をどこへ配賦するかが分かりません。仕入原価、加工ロス、値引き前売価、値引額、廃棄、作業時間をつなぎ、同じ定義で店舗間比較を行います。
PBは商品別採算とブランド責任を同時に持つ
PBは差別化と粗利改善の源泉になり得ますが、企画、規格、表示、製造委託、品質監査、最低発注、在庫、リコールの責任が小売側へ近づきます。M&Aでは、商標権、レシピ・仕様書、包材版、製造委託契約、金型、検査記録、苦情履歴、終売費用を確認します。ブランド名が継続できても、供給条件や製造能力が維持できなければ価値を再現できません。
惣菜はレシピより製造能力と時間帯運営を見る
人気商品の存在だけでなく、店舗厨房とセントラルキッチンの役割、製造ピーク、賞味期限、温度管理、原材料の共通化、熟練者依存、夕方欠品、閉店前廃棄を確認します。買収後に全店展開する計画があっても、製造能力、配送便、売場什器、教育担当が足りなければ拡大できません。商品力をシナジーへ変えるには、SKUごとの生産制約を先に把握します。
EDLPと販促の役割を競合別に検証する
EDLPは毎日の価格信頼をつくりますが、全商品を一律に安くすることではありません。価格比較されやすい商品、来店を促す生鮮、粗利を確保する独自商品、関連購買を生む日用品の役割を分けます。チラシ、アプリ、ポイント、クーポンの費用を含む実質粗利で評価し、値上げ・値下げ後の数量反応を地域別に確認します。
物流・製造拠点DDの核心
センター単体の稼働率ではなく店舗までの総コストを見る
物流センターの坪効率や処理ケース数が良くても、店舗までの距離、待機時間、積載率、空容器回収、温度帯別の多頻度配送で総コストが増えることがあります。ドライ、チルド、冷凍、生鮮、惣菜の便を地図上へ重ね、センターフィー、幹線、店舗配送、荷役、人件費、欠品・鮮度損失まで含めて比較します。
製造拠点は名目能力と実効能力を分ける
設備のカタログ能力ではなく、品替え、洗浄、アレルゲン切替、検品、休憩、故障、採用難を含む実効能力を測ります。特定SKUの注文が増えても、前工程や包装工程がボトルネックなら供給できません。繁忙日の最大処理量、平常日の余力、追加シフトの可否、保守部品の納期を確認し、統合後の商品相互展開が現実的か判断します。
調達統合は単価だけで決めない
規模拡大により単価が下がる可能性はありますが、地域産品、鮮度、最低ロット、納品頻度、センター経由化、支払条件が変わると別のコストが増えます。地場取引先を一律に整理すれば、地域ならではの品揃えと顧客支持を失う恐れがあります。共通調達する商品、地域で残す商品、共同開発する商品をカテゴリごとに決めることが重要です。
ネットスーパーとOMOのDD
登録会員数ではなく利用の深さを測る
登録数が大きくても、休眠会員が多ければ収益力を示しません。月次アクティブ、初回から2回目への転換、注文頻度、客単価、カテゴリ構成、配送枠別稼働、獲得費用、解約・休眠理由をコホートで見ます。店舗とECのIDが連携している場合は、併用顧客の来店頻度や総購買額を確認し、単なるチャネル移動と純増を分けます。
受注増より一件当たり貢献利益を優先する
売上から商品原価を引いただけではネットスーパーの採算は分かりません。ピッキング、袋詰め、決済、配送、再配達、欠品代替、返金、コールセンター、販促ポイントを注文単位へ配賦します。送料無料の閾値や配送枠価格を変えたときの注文減も考慮し、固定費回収前後の損益分岐を地域別に見ます。
店舗出荷型と専用拠点型の違いを把握する
店舗出荷型は既存在庫を使える一方、店頭顧客と在庫・人員を取り合います。専用拠点型は作業を標準化しやすいものの、十分な注文密度と固定費回収が必要です。併用型では、どの郵便番号をどの拠点が担当し、繁忙時に切り替えられるかを確認します。詳しい指標はネットスーパーM&Aの会員基盤・配送網・冷凍冷蔵オペレーションも参考になります。
OMOは顧客体験とデータ統制を同時に設計する
ポイントや決済を統合すれば便利になりますが、会員規約、プライバシー通知、データ連携範囲、同意、退会、問い合わせ窓口も整える必要があります。アプリ上の価格と店頭価格、欠品時の代替、返品、ポイント取消が一貫していなければ信頼を損ねます。システム統合の完成度だけでなく、顧客が迷わず利用できる運用をKPIに含めます。
会員データとプライバシーのデューデリジェンス
ここから述べる確認項目は食品スーパーM&Aに関する一般的な実務論であり、西友の非公開契約や実際のデータ移転を示すものではありません。
「保有しているデータ」と「利用できるデータ」を区別する
顧客ID、購買履歴、アプリ行動、配送先、決済関連情報が蓄積されていても、取得時の利用目的や同意範囲を超えて自由に使えるとは限りません。データ項目ごとに取得主体、保存場所、利用目的、共同利用者、委託先、保存期間、削除手順を一覧化し、株主変更後も同じ取扱いを続けられるかを法務・情報システム・マーケティングの三者で確認します。
名寄せの精度と誤統合リスクを測る
電話番号やメールアドレスだけで複数サービスのIDを結ぶと、家族共用端末、変更前の連絡先、同姓同名などにより別人を誤って統合するおそれがあります。名寄せ率の高さだけを成果にせず、誤統合率、顧客からの訂正件数、本人確認方法、取消し可能性もKPIにします。統合前にはサンプル監査を行い、誰が承認し、どのログが残るかを決めます。
データ侵害は売上以外の損失も生む
漏えいや不正アクセスが起きれば、調査、通知、問い合わせ対応、再発防止、システム停止に費用がかかります。食品スーパーでは日常的な買物履歴が長期間蓄積されるため、顧客との信頼も重要です。脆弱性診断の実施日、重大指摘の未解消件数、特権ID、委託先アクセス、バックアップ復旧試験、インシデント演習の記録を確認し、買収後の改善予算へ反映します。
データ活用シナジーは小さな実験から検証する
購買履歴を使った販促が理論上可能でも、対象抽出、クリエイティブ制作、配信、クーポン原資、効果測定まで運用できなければ価値は生まれません。対象店舗と商品群を限定した実験を行い、対照群との差、粗利増、値引き依存、配信停止、苦情を測ります。結果が再現できてから範囲を広げることで、顧客体験を損なう一斉施策を避けられます。
IT分離・移行とTSAを設計する
本節は一般的なカーブアウト実務の解説です。西友の実際のTSA、システム構成、移行期限は公開資料で確認できないため、存在や条件を断定しません。
アプリケーション台帳を業務単位で作る
POS、発注、棚割、価格、在庫、物流、会計、給与、会員、EC、品質管理などを単なるシステム名の一覧にせず、どの業務、店舗、法人が使うかまで対応づけます。契約名義、利用者数、データ所有者、インターフェース、保守期限、障害時の代替手順を記録すると、残す仕組みと置き換える仕組みを判断しやすくなります。
TSAはサービス名ではなく終了条件を書く
売主側の仕組みを一定期間使う移行サービス契約を設ける場合、提供期間と料金だけでは不十分です。稼働時間、処理締切、障害対応、セキュリティ、データ返却、変更管理、再委託、延長料金、終了判定を具体化します。「新システムが完成したら終了」では判定が曖昧なので、並行稼働の照合率や重大障害ゼロの期間など、検証可能な退出基準を置きます。
移行順序は顧客影響と障害波及で決める
目立つ会員アプリから着手したくなりますが、商品マスター、価格配信、在庫、会計との依存関係が強ければ手戻りが増えます。障害がレジ停止に直結する機能、月次締めへ影響する機能、翌日に戻せる機能を分類し、波及範囲の小さい単位で移します。繁忙期、新店開業、決算締め、大型販促と重ねない実行カレンダーも必要です。
移行費用は開発費だけで見積もらない
ライセンス、回線、端末、データクレンジング、テスト店舗、二重運用、教育、問い合わせ増、外部専門家、廃止費用を含めます。現場がテストや教育へ使う時間も実質的な費用です。想定外のデータ欠損や古い端末への対応を予備費として持ち、経営会議では累計支出、残作業、重大リスク、TSA終了見込みを同じ様式で報告します。
サイバー対策はDay1以前に最低線をそろえる
株主変更直後はアカウントや委託先の見直しが集中し、設定ミスが生じやすい時期です。特権IDの棚卸し、多要素認証、退職者ID停止、外部接続、監視連絡網、バックアップを優先します。全システムを一度に刷新するより、重大な侵入経路と復旧不能リスクを先に閉じる方が、事業継続の観点では合理的です。
仕入先契約・PB・知的財産を確認する
以下は公開情報から個別契約の内容を推測するものではなく、同規模の食品小売案件で確認すべき一般項目です。
チェンジ・オブ・コントロール条項を抽出する
株主変更で通知、同意、解除、条件再協議が必要となる契約を、売上・粗利・供給代替の難しさで優先順位づけします。仕入基本契約だけでなく、物流、テナント、決済、システム、広告、ブランドライセンス、共同開発、リースも対象です。契約書が更新されず実務慣行で運用されている場合は、発注書、請求書、メール、担当者ヒアリングで実態を補います。
リベートは発生条件と会計期間を確認する
仕入数量、棚割、販促、データ提供、早期支払など複数条件が組み合わさるリベートは、見かけの粗利を左右します。条件達成の判定主体、見込計上、期末精算、返品時の扱い、統合後の数量合算可否を確認します。単価低減シナジーへ既存リベートを二重計上しないよう、ベースケースを契約単位で整えます。
PBの権利と責任を一つの台帳へまとめる
商標を保有していても、商品名、意匠、レシピ、包材データ、写真、販促素材をすべて移行できるとは限りません。一方で、品質事故、表示変更、廃棄、回収の責任は契約と法令により発生します。権利だけを評価せず、製造委託先の監査履歴、代替工場、原材料変更手順、最低発注量、包材在庫、終売時の費用まで確認します。
地域仕入先の価値を全国条件だけで測らない
地場の青果、水産、畜産、菓子、酒類は、地域の来店理由や季節行事を支えることがあります。全国統一契約へ移せば管理は簡素化できますが、鮮度、短納期、限定商品、産地との関係が失われる可能性があります。仕入先を価格順に並べるだけでなく、顧客支持、代替可能性、品質、供給安定、地域性の五軸で評価します。
食品安全・表示・許認可のリスクを管理する
本節も西友で不備があったことを示すものではありません。食品小売M&Aで見落としが許されない一般的な確認領域です。
事故件数だけでなく管理の再現性を見る
過去の重大事故が少なくても、温度記録、清掃、交差汚染防止、異物管理、従業員教育、店舗監査が属人的なら、店舗数の増加や人員交代で品質がぶれます。監査指摘の期限内是正率、再発率、同種店舗への横展開、経営への報告ルートを確認し、記録が整った仕組みとして運用されているかを見ます。
商品表示はマスターと現物を突き合わせる
原材料、アレルゲン、原産地、内容量、期限、保存方法、栄養成分などは、商品マスターが正しくても店内加工ラベルや値札へ反映されないことがあります。サンプル商品を選び、仕様書、承認版下、納品物、売場、EC表示まで通して照合します。買収後に商品コードや包材を変更する場合は、旧在庫との混在期間も計画します。
リコール対応の速度を演習で確かめる
対象ロットを何分で特定し、どの店舗・顧客へ伝え、レジやECで販売停止し、回収数を集計できるかを確認します。連絡先一覧があっても夜間や休日に機能するとは限りません。机上演習を通じて品質、物流、店舗、広報、法務、顧客窓口の役割を確かめ、買収後の新しい指揮系統でも動けるよう更新します。
許認可は法人・場所・業態の単位で整理する
酒類、たばこ、医薬品、飲食、食品製造などは、対象業務と地域に応じて必要な届出や許認可が異なります。法人変更、組織再編、店舗改装、製造工程変更で手続が必要になる場合があるため、名称だけの一覧では足りません。有効期限、名義、対象住所、管理責任者、変更時のリードタイムを台帳にし、Day1と改装計画へ結びつけます。
人材・労務・組織文化の統合論点
以下は一般的なPMI設計です。公開資料にない西友の人事制度、労働条件、個人の処遇を推測しません。
店長と部門責任者の離職リスクを把握する
店舗運営はマニュアルだけでなく、商圏、顧客、採用、仕入先、設備の知識を持つ人材に支えられます。重要人材を役職だけで選ばず、欠員時の代替可能性、後継候補、繁忙業務、地域関係を確認します。リテンション施策は金銭だけでなく、役割、意思決定権、評価、勤務地、統合後のキャリアを早期に示すことが重要です。
雇用条件の比較は総額と働き方で行う
基本給だけでなく、賞与、手当、退職給付、休日、シフト、転勤範囲、福利厚生、評価周期を比較します。制度を一方へ即時統一すると、想定外の不利益変更や人件費増、勤怠システム改修が生じる可能性があります。法的確認を行いつつ、制度併存期間と移行原則を定め、従業員が自分への影響を理解できる説明資料を準備します。
パート・アルバイト採用力を店舗別に見る
全社平均の充足率では、特定店舗や時間帯の人手不足が隠れます。部門別の募集数、応募、採用、入社、三か月定着、希望シフトとの乖離、通勤圏賃金を確認します。セルフレジや作業標準化で必要時間が減る計画でも、案内、年齢確認、例外処理、品出しへの再配置を含めなければ、単純な人員削減にはつながりません。
統合コミュニケーションは「未定」を管理する
M&A発表後、従業員はブランド、店舗、雇用、上司、シフト、システムの変更を気にします。決まっていない事項を曖昧な楽観論で埋めると、後の変更で信頼を失います。確定事項、検討中、変更予定なし、回答できない事項を分け、更新日と次回説明時期を示します。店長向け質問集と相談窓口を整え、現場で説明がばらつかないようにします。
文化の違いを抽象語で片づけない
「スピード感」や「現場主義」といった言葉だけでは改善策を作れません。値下げ承認、新商品の導入、クレーム対応、設備修繕、採用、販促変更について、誰がどの情報で何日以内に決めるかを比較します。違いを業務プロセスへ落とし込むと、残すべき強みと、統一すべき統制を具体的に議論できます。
財務・会計デューデリジェンスの読み方
ここで示す指標は一般的な検討枠組みです。西友の未公表財務数値を推計したものではありません。
売上高を店舗・商品・チャネルへ分解する
全社売上が伸びていても、出店、閉店、価格改定、EC、既存店客数のどれが寄与したかで持続性は異なります。同一期間・同一定義で既存店売上、客数、客単価、点数、単価を追い、商圏や店舗型別に分けます。移転や大規模改装を既存店へ含める基準も確認し、比較可能性を保ちます。
正常収益力は調整項目の根拠から検証する
一時的費用を戻した調整後利益は便利ですが、毎年発生する改装、採用、IT保守、物流応援をすべて一過性とすれば収益力を過大評価します。調整項目ごとに発生日、原因、再発可能性、契約、現金支出を確認し、買収後も必要な費用は残します。逆に、一時的な補助や資産売却益が含まれる場合は基礎利益から外します。
運転資本は月末残高だけで判断しない
食品小売は日々現金が入る一方、季節商品、催事、支払サイト、カード入金、商品券、ポイント、未払リベートで残高が動きます。月次平均とピーク、年末年始や改装時の変動を確認し、正常運転資本の基準を合意します。クロージング調整を設ける場合は、勘定科目だけでなく算定例と例外処理を契約書へ落とします。
設備投資を維持・成長・法令対応に分ける
冷凍冷蔵、空調、屋根、受変電、POSなどの更新を先送りすると、短期利益は良く見えても後で大きな支出が必要です。過去の投資額だけでなく、設備年齢、故障、保守終了、省エネ規制、改装計画から将来必要額を作ります。新店や自動化の成長投資と、営業継続に必要な維持投資を分けて評価します。
2020年公表値は当時の説明として扱う
2020年11月の当事者発表では、西友について売上高7,850億円、EBITDAマージン約5%という説明がありました。これは当時の公表資料に基づく数値であり、現在の業績や、その後の改善効果を示すものではありません。記事内で利用する場合は必ず時点と公表主体を添え、2026年時点の企業価値算定へ機械的に転用しないことが重要です。
資金調達と流動性をストレステストする
本節のストレステストは一般論です。トライアルによる2025年の約3,700億円の借入計画は取得対価ではなく、公表時点の資金調達計画として別に扱います。
日次資金と長期返済を分けて見る
店舗では日々売上が入金されても、カード入金の時差、給与、仕入、税金、賞与、改装で資金需要が偏ります。日次・週次の最低現金残高とコミットメントラインを確認した上で、元利返済、更新投資、成長投資を長期計画へ入れます。利益が黒字でも、ピーク時の資金不足が起きない設計が必要です。
下方シナリオを複数の原因で組み合わせる
売上減だけの単純な感応度では、食品小売のリスクを捉え切れません。客数減、仕入価格上昇、人件費上昇、物流障害、電力費、改装超過、IT移行遅延を組み合わせ、粗利率と現金残高への影響を月次で見ます。施策の発動条件を事前に決め、投資延期、在庫圧縮、販促見直しなどの手段が顧客価値を壊さないかも確認します。
財務制限条項は事業計画と同じモデルで管理する
借入に財務制限条項がある場合、その定義は会計上の指標と一致しないことがあります。対象債務、調整後利益、例外、測定日、治癒期間を契約に沿ってモデル化し、経営計画との差を橋渡しします。計画未達を早期に把握できるよう、月次予測と十二か月先の余裕幅を取締役会へ報告します。
競争法・企業結合審査を初期段階から確認する
個別案件の法的判断は専門家と当局の正式手続によります。以下は一般的な検討手順であり、西友案件の審査結論を代替しません。
全国シェアだけでなく商圏と業態を考える
食品の購買先は、総合スーパー、食品スーパー、ディスカウント、ドラッグストア、コンビニ、ECなどに広がりますが、商品や地域によって代替性が異なります。店舗からの距離、移動手段、価格帯、品揃え、営業時間を踏まえ、重複商圏を地図で確認します。全国売上比率が低いことだけで問題がないとは判断できません。
届出要否とガン・ジャンピングを管理する
株式取得などの計画について、会社規模、取得比率、取引構造を基に届出の要否とスケジュールを確認します。審査中に買主が競争上重要な価格、顧客、仕入先の意思決定へ関与し過ぎないよう、情報遮断、クリーンチーム、承認事項の範囲を設計します。公正取引委員会は株式取得に関する企業結合届出制度を公開しています。
救済策が必要な場合の実行可能性を検討する
仮に店舗や事業の処分などが論点となる場合、対象の切り分け、買手候補、従業員、賃貸借、在庫、システム、ブランドの移行可能性を確認します。契約締結後に初めて検討すると、クロージングが遅れるおそれがあります。基本合意前から最悪シナリオを置き、取引契約の前提条件、努力義務、費用負担と整合させます。
複数株主のガバナンスをどう設計するか
本節は2021年に公表された65%・20%・15%という保有構造から考えられる一般的論点です。実際の株主間契約、拒否権、取締役指名権は非開示であり、推測して断定しません。
比率だけで意思決定構造を決めつけない
議決権比率は重要ですが、取締役会構成、特別決議、重要事項の事前承認、予算、追加出資、配当、関連当事者取引によって実際の統治は変わります。公開情報にない権利を外部から確定することはできません。事例研究では保有比率という事実と、ガバナンス設計上の一般的な確認事項を明確に分ける必要があります。
事業会社と投資家の時間軸をそろえる
事業シナジーを求める株主と投資リターンを求める株主では、投資回収、配当、成長投資、出口の優先順位が異なることがあります。対立を前提とするのではなく、三年計画、投資採択基準、許容赤字期間、KPI、追加資金の手順を合意します。月次の数値だけでなく、顧客、従業員、品質、システム移行の先行指標も共有します。
関連当事者取引は価格とデータを透明にする
株主グループの決済、ポイント、物流、IT、広告などを利用する場合、シナジーが見込める一方、料金、契約期間、データ利用、サービス品質を第三者条件と比較できる形にします。利益相反の承認手続、定期的な見直し、障害時の責任、契約終了後のデータ返却を定めることで、少数株主と対象会社の利益を守ります。
出口条項は平時に設計する
第三者売却、上場、株主間譲渡などの選択肢について、優先交渉、先買権、共同売却、強制売却、評価方法、情報提供を整理します。出口を設けることは短期売却を意味せず、不測の事情でも事業運営を止めないための準備です。2023年の持分再編を読む際も、非開示の契約条項を推測するのではなく、公表された取得合意と比率変化に限定して確認します。
Day1で止めてはいけない業務
以下は一般的な統合チェックリストです。西友の実際のDay1計画を説明するものではありません。
価格・発注・決済・給与を最優先にする
法的な株主変更の日に、顧客から見える運営を無理に変える必要はありません。商品価格がレジへ配信され、発注と入荷が続き、現金・カード・ポイントが処理され、従業員へ給与が支払われることを優先します。責任者、連絡先、異常判定、手作業の代替、復旧判断を機能ごとに一枚へまとめます。
顧客と取引先への案内を分ける
顧客には店舗、営業時間、ポイント、商品券、返品の扱いを簡潔に伝えます。仕入先には発注、納品、請求、振込先、担当窓口、契約名義を示します。同じ発表文を流用すると必要情報が埋もれます。変更がない事項も明記し、なりすまし請求を防ぐため振込先変更は複数経路で確認します。
指揮命令とエスカレーションを一つにする
売主、買主、対象会社、外部ベンダーが並行して判断すると、障害対応が遅れます。業務別の最終責任者、重大度、報告時間、顧客告知、復旧承認を決め、統合指令室で管理します。問題数を減らすことだけを目標にせず、未解決の顧客影響、法令影響、翌日への持越しを可視化します。
変更凍結と例外承認を用意する
Day1前後に価格システム改修やネットワーク変更を重ねると、原因切り分けが難しくなります。一定期間は通常変更を凍結し、食品安全、セキュリティ、法令、重大故障など緊急変更のみを承認します。凍結解除の条件と未実施変更の優先順位を決め、統合作業が日常の保守を長期間止めないようにします。
100日計画とPMIの管理指標
本節は一般的なPMI方法論です。公開情報から西友の実施施策や成果を因果推定するものではありません。
価値創出と事業安定を二本立てにする
統合直後はシナジー施策が注目されますが、欠品、離職、品質事故、システム障害を防ぐこと自体が価値保全です。各施策を「守る」「改善する」「成長させる」に分類し、守りの前提が満たされない場合は拡大を止めます。売上や利益とともに、欠品率、廃棄率、離職、監査是正、障害時間を経営会議で確認します。
シナジーは起点・施策・結果をつなぐ
「規模拡大で調達改善」という一行では管理できません。対象カテゴリ、現行条件、交渉施策、導入店舗、開始日、単価差、数量影響、品質影響を記録します。市場価格の変化や既存施策と区別するため、基準値と比較方法を事前に決めます。実績が計画を上回っても、前倒しなのか恒久効果なのかを分けます。
顧客価値の毀損を早期警戒する
粗利改善のためSKUを減らすと、作業効率は上がっても来店理由を失うことがあります。重点商品の欠品、目的買い商品の離反、苦情、NPS、競合への流出を店舗別に追います。全国一律の変更前に代表商圏でテストし、売上だけでなく粗利、買上点数、来店頻度、作業時間を合わせて判定します。
会議体は課題を上げやすい構造にする
担当者が遅延を隠すほど、後の損失は大きくなります。進捗を赤・黄・緑で示すだけでなく、前提、未解決論点、意思決定期限、必要支援を書きます。責任追及より早期発見を評価し、現場が経営判断を必要とする事項を週次で上げられるようにします。完了判定は資料提出ではなく、業務が安定して使われていることに置きます。
| 領域 | 先行指標 | 結果指標 | 警戒例 |
|---|---|---|---|
| 店舗 | 重点SKUの発注充足 | 既存店客数・粗利 | 欠品増と来店頻度低下 |
| 商品 | 規格・価格移行率 | カテゴリ貢献利益 | 廃棄・値引きの急増 |
| 人材 | 説明会参加・欠員補充 | 定着率・生産性 | 重要人材の連続退職 |
| IT | テスト消化・欠陥解消 | 障害時間・TSA退出 | 重大欠陥の持越し |
| 品質 | 監査是正率 | 事故・苦情 | 同種指摘の再発 |
2022年のOMO発表から読み取れること
【公表事実】楽天グループと西友は2022年3月、楽天ポイントを軸とする施策や、オンラインとオフラインをつなぐ取組を進める方針を公表しました。内容の確認には楽天グループの2022年3月10日付プレスリリースを参照できます。
公表された施策と実績評価を混同しない
発表資料には導入方針や目指す顧客体験が記載されていますが、それだけで増収、利益改善、顧客定着が達成されたとはいえません。事例記事では「開始した」「公表した」という行為と、「成果が出た」という評価を分けます。成果を検証するなら、導入前後の会員利用率、来店頻度、粗利、販促原資、システム費を同じ定義で比較する必要があります。
ポイント共通化には便益と費用がある
【一般分析】認知度の高いポイント基盤を使えば、新規会員の獲得や複数サービスの回遊が期待できます。一方で、ポイント原資、システム接続、会員照会、取消し、精算、問い合わせ対応の費用が発生します。表面上の発行額ではなく、未利用、利用先、顧客の増分購買、粗利への影響を含む単位採算を確認します。
店舗とECを一つの顧客体験として検証する
【一般分析】店舗で獲得した会員がECも利用し、EC顧客が店舗へ来る循環が生まれるかを、同意を得た適法なデータの範囲で測ります。チャネル別売上を競わせると、顧客を社内で付け替えるだけになりかねません。顧客単位の総粗利、継続率、配送費、来店頻度を見ながら、最も便利な受取・購買方法を選べる設計にします。
提携先変更を想定した可搬性も必要になる
【一般分析】外部の会員・決済・広告基盤に依存するほど、条件変更や資本関係の変化が事業へ影響します。契約終了時の顧客案内、データ返却、残ポイント、ブランド表示、API停止、代替サービスへの移行期間を事前に確認します。提携の効果を最大化しながら、自社の顧客理解と運営能力も残すことが重要です。
2023年の楽天持分取得合意をどう位置づけるか
【公表事実】KKRは2023年5月、楽天側が保有していた西友持分を取得する契約を公表し、取引後の議決権比率が65%から85%になると説明しました。確認先はKKRの2023年発表です。楽天グループも同年11月の会社再編に関する開示で西友株式の移管に言及しています。
持分移動と事業提携の終了は同義ではない
資本関係が変わることと、商取引やサービス連携がすべて終わることは別です。公開資料に記載された範囲を超えて、ポイント、ネットスーパー、データ、ブランドの各契約がどうなったかを一括して断定すべきではありません。資本、業務提携、システム利用、顧客向けサービスを別々の契約関係として確認します。
非開示の取得額や投資収益率を推計で埋めない
2023年の持分取得について、当事者が公表していない対価や投資収益率を、2020年の事業価値や後年の資金調達額から逆算して事実のように示すことはできません。資本構成、債務、配当、追加投資、取引条件が不明であるためです。記事では「取得契約」「議決権比率85%」という確認可能な事実にとどめます。
株主再編時は関連契約を横断確認する
【一般分析】共同株主の一社が持分を譲渡するときは、株主間契約だけでなく、その株主グループが提供する決済、会員、IT、物流、広告、人材の契約を棚卸しします。料金やサービス水準が資本関係を前提としていないか、契約継続に同意が必要か、代替に何か月かかるかを確認すると、事業の空白を防げます。
出口準備は次の買主のDDを容易にする
【一般分析】株主変更、システム分離、契約更新の記録を整えておけば、将来の第三者売却時に説明しやすくなります。重要契約、設備投資、品質監査、データ権限、KPI定義を継続的に更新し、特定担当者だけが理解する状態を避けます。出口のためだけでなく、平時の経営管理にも役立つ資料を作ることが望まれます。
2025年のトライアルによる全株式取得
【公表事実】トライアルホールディングスは2025年3月、西友の全株式を取得して完全子会社化する方針を公表しました。当初発表はトライアルホールディングスの取得決定資料で確認できます。
約3,700億円は買収価格ではない
公表資料で示された約3,700億円は、取引に関連して計画された銀行借入のおおよその金額です。株式取得価額そのもの、対象会社の企業価値、売主の受取額と同一ではありません。見出しで数字だけを切り取ると誤解を招くため、必ず「借入計画」と書き、取得対価が公表資料上どのように扱われているかを別に確認します。
2025年7月1日に完全子会社化が完了した
【公表事実】トライアルホールディングスは2025年7月2日付の完了発表で、前日の7月1日に西友の全株式取得と完全子会社化が完了したと公表しました。したがって本稿の基準日である2026年8月22日時点では、KKR、楽天、ウォルマートを現在の西友株主として記載してはいけません。
取引の形式と資金調達を別々に読む
【一般分析】株式取得では、対象会社の資産・契約・許認可を法人内に残したまま支配権が移りますが、チェンジ・オブ・コントロール条項や借入条件は確認が必要です。買主の借入は買主グループの財務余力や投資計画に影響するため、取引形式の説明、資金使途、返済原資、財務制限条項を分けて検討します。
公表された戦略意図と実現済み成果を区別する
買主が店舗網、商品、物流、リテールテックなどの組合せに期待を示しても、統合効果が直ちに実現したことにはなりません。公表日、完了日、施策開始日、効果測定日を分け、実績開示がない項目は将来の可能性として書きます。買収後一年余りの段階で長期成果を断定しない姿勢が、事例記事の信頼性を守ります。
二つの小売網を統合する際の一般論
【一般分析】異なる屋号、商圏、価格政策、店舗フォーマットを持つ小売網では、すぐに全店を同じ形へ変える必要はありません。顧客が支持する理由、店舗採算、物流距離、人材、システム制約を比較し、共通化する基盤と地域で残す価値を分けます。ブランド変更の有無は公開された正式方針に従い、外部から推測しません。
西友 M&A 事例の三段階比較
この案件を一回の売買としてではなく、2020年の合意、2023年の持分再編、2025年の第三者への全株式移転という三段階で整理すると、事実関係を取り違えにくくなります。次表の「実務上の着眼」は公表事実から区別した一般分析です。
| 段階 | 公表された主な事実 | 実務上の着眼(一般分析) | 断定してはいけないこと |
|---|---|---|---|
| 2020~2021年 | KKR65%、楽天側20%、ウォルマート15%で完了 | カーブアウト、複数株主の統治、デジタル施策 | 非開示の株主間権利、各社の支払額 |
| 2023年 | KKRが楽天側持分を取得する契約を公表し、85%へ | 関連契約の継続、データ・システムの可搬性 | 取得対価、投資収益率、非公開の交渉理由 |
| 2025年 | トライアルが全株式取得を決定し、7月1日に完了 | 小売網統合、資金管理、長期PMI | 約3,700億円を株式取得価額とすること |
| 2026年8月時点 | 西友はトライアルの完全子会社 | 成果を公表実績に基づき継続観察 | 旧株主を現在株主と表示すること |
連続する資本移動では基準日を明記する
検索結果や過去記事には、それぞれ公開当時として正しい株主構成が残ります。記事の冒頭と末尾に基準日を置き、過去の構成は年を付けて書くことで、現在情報との混同を防げます。今後さらに変更があれば、本文、構造化データ、メタ説明、アイキャッチの文言を同時に更新します。
一つの数字を別段階へ持ち越さない
2020年の事業価値1,725億円、当時の売上高7,850億円、2025年の借入計画約3,700億円は、定義も時点も違います。これらを並べて単純な値上がり率や買収倍率を計算することはできません。比較には株式価値、純有利子負債、リース、対象範囲、会計期間、取引条件をそろえる必要があります。
因果関係は公表資料で裏づける
業績や顧客指標が改善していても、株主変更だけが原因とは限りません。物価、競合、改装、商品政策、需要変化、会計基準など複数要因があります。施策と結果を結びつける当事者の説明や比較可能なデータがない場合、「寄与した可能性」「狙い」と表現し、成功を断定しません。
企業価値評価で陥りやすい誤り
以下は食品スーパーの企業価値評価に関する一般論であり、西友の現在価値を算定するものではありません。
売上倍率だけで店舗網を評価しない
同じ売上でも、粗利率、賃料、店舗年齢、商圏成長、改装負担、物流距離、EC比率によってキャッシュフローは異なります。売上倍率を使う場合も、比較企業の事業構成と会計処理をそろえ、DCFや店舗別収益力による裏づけを取ります。赤字店舗の閉鎖費用や賃貸借債務を無視してはいけません。
シナジーを買収価格へ全額上乗せしない
調達、物流、商品、会員、ITのシナジーには、実現時期、確率、実行費用、競合反応、顧客影響があります。買主固有のシナジーをすべて売主へ支払えば、計画未達時の余裕がなくなります。基礎価値、双方に共通するシナジー、買主固有シナジーを分け、感応度と撤退価格を投資委員会で確認します。
リースと不動産の扱いを統一する
賃借店舗が多い事業では、リース負債を純有利子負債へ含めるか、賃料を利益に残すかで倍率が変わります。比較対象ごとに処理が違えば結論も歪みます。保有不動産の含み価値を加える場合は、営業に必要な資産か、売却後の賃料、税金、売却費用を考慮します。
将来投資不足を正常利益から差し引く
設備更新やシステム刷新が遅れていると、過去利益は高く見えます。店舗別の修繕計画、冷凍冷蔵設備の年齢、サポート切れシステム、省エネ対応を調べ、今後必要な維持投資をキャッシュフローへ反映します。未実施投資を「買収後のシナジー施策」として二重に楽観視しないことが重要です。
売り手が準備すべき資料と説明
食品スーパーの売却を検討する企業にとって、西友 M&A 事例から直接コピーできる取引条件はありません。しかし、情報を時点別・定義別に整理する姿勢は、規模を問わず参考になります。より一般的な準備手順はスーパーマーケット事業承継の実務ポイントでも解説しています。
店舗別損益を同じ配賦基準で作る
本部費、物流費、ポイント、EC、共通販促の配賦が年度ごとに変わると、買主は店舗の実力を判断できません。管理会計と財務会計の差、配賦基準、例外店舗を説明し、三年程度の推移を同じ形式で用意します。精緻さよりも、元帳と照合でき、質問に再現可能な回答ができることが重要です。
問題を隠さず改善計画とセットで示す
老朽設備、赤字店舗、人手不足、契約不備があっても、後から判明する方が価格調整や信頼低下につながります。影響額、発生可能性、応急措置、恒久対策、責任者、期限を整理します。不確実なものは幅で示し、未確認事項を明記することで、買主は条件付きでリスクを織り込めます。
経営者依存を業務単位で解消する
仕入交渉、銀行、地主、行政、店長配置、価格決定を経営者一人が担っている場合、引継ぎ期間だけでは移せません。関係者一覧、年間予定、判断基準、過去の例外を記録し、次の責任者を会議へ同席させます。売却前に権限移譲を試すことで、組織として再現できる価値が高まります。
買主候補ごとに情報開示の段階を分ける
初期段階では匿名資料と集計値、意向表明後は詳細資料、最終候補には個店・契約情報というように、競争上機微な情報を段階的に開示します。秘密保持、アクセスログ、透かし、持出し制限、案件終了後の削除を管理します。競合買主にはクリーンチームの利用も検討します。
買い手が投資判断で問うべきこと
買い手は「店舗数が増える」「仕入量が増える」という規模の説明から一歩進み、どの顧客価値と能力を獲得するのかを明確にします。食品小売全般の検討論点は食品小売M&Aの実務ポイントも参照できます。
投資仮説を五つ以内の検証可能な命題にする
「デジタル化」「全国展開」のような抽象語ではDD項目が広がり過ぎます。例えば、特定商圏での顧客補完、物流密度、PB相互展開、会員併用、設備生産性などに絞り、必要データと否定条件を定めます。DDで仮説が否定された場合に、価格、契約、統合計画、撤退のどれを変えるかも事前に決めます。
買収後の責任者をDDへ参加させる
外部専門家だけで精査すると、報告書は完成しても現場が前提を理解しないままPMIが始まります。商品、店舗、物流、IT、人事、品質の統合責任者を早期に指名し、質問、現地確認、シナジー積算へ参加させます。クロージング後に担当者が変わる場合も、論点と未確認事項を引き継ぎます。
ベースケースだけでなく失敗条件を合意する
来店客数、粗利、賃金、物流費、改装費、移行期間がどこまで悪化すると投資基準を下回るかを示します。前提の組合せによる下方ケースを作り、追加資金、財務制限、投資延期の影響を確認します。「計画達成に努力する」だけでなく、一定条件で施策を止めるルールを持つことが規律になります。
地域ブランドを残す理由をデータで説明する
屋号を統一すれば広告や仕組みを共通化しやすい一方、地域の信頼を失う可能性があります。認知、来店理由、価格イメージ、独自商品、従業員採用、地主契約を調べ、ブランド別の役割を決めます。残す場合も、バックオフィスや調達をどこまで共通化するかを明確にします。
見逃してはいけないレッドフラッグ
次の兆候が一つあるだけで取引を中止すべきとは限りません。ただし、影響を定量化できないまま価格やクロージング条件を決めることは危険です。事実、未確認、仮説を分け、追加調査と契約上の手当てを検討します。
- 店舗別損益と財務会計の差額が説明できず、配賦基準が毎期変わる。
- 主要仕入先との契約が口頭慣行に依存し、株主変更時の扱いが不明である。
- 冷凍冷蔵・空調・受変電設備の更新履歴がなく、故障時の代替もない。
- 重点商品の欠品率、廃棄率、値引率を店舗・時間帯別に取得できない。
- PBの仕様書、表示承認、製造委託契約、リコール責任が分散している。
- 会員データの取得目的、共同利用、削除、委託先アクセスが一覧化されていない。
- 特権IDや退職者アカウントが管理されず、復旧試験の記録もない。
- 重要人材の退職が続いているのに、原因や後継計画が共有されていない。
- ネットスーパーの売上は分かるが、注文単位の配送・ピッキング費が不明である。
- シナジー計画に実行費用、開始時期、顧客離反、二重計上の調整がない。
- 許認可の名義、期限、対象住所が台帳と現場で一致しない。
- 買収価格の議論が売上倍率だけで進み、維持投資や賃貸借負担が反映されない。
レッドフラッグは金額・時間・責任へ変換する
「システムが古い」という指摘だけでは投資判断に使えません。更新対象、停止リスク、暫定措置、必要期間、費用幅、担当者を示します。金額化できない品質・法令リスクは、クロージング前の是正、表明保証、補償、保留、取引中止条件などの選択肢を法務専門家と検討します。
問題がないという回答にも根拠を求める
「過去に事故はない」「契約は継続できる」という回答は、対象期間、検索範囲、確認者、証憑を確認します。不存在を完全に証明できない場合は、合理的な調査手続を記録し、未知のリスクを契約と価格へ配分します。質問数を増やすより、重要な回答を証拠へつなぐ方が有効です。
案件フェーズ別の実務チェックリスト
西友ほど規模の大きな案件でなくても、検討の順序は共通化できます。次の表は一般的な工程例です。案件の規模、業態、競争関係、資金調達に応じて、弁護士、公認会計士、税理士、社会保険労務士などの専門家と調整します。
| フェーズ | 主な確認 | 成果物 | 判断ゲート |
|---|---|---|---|
| 初期検討 | 投資目的、商圏、概算価値、競争関係、資金余力 | 投資仮説、情報依頼一覧、概算モデル | 調査費用を投じる合理性 |
| 基本合意前後 | 独占交渉、価格前提、取引形式、届出、開示範囲 | 条件表、DD計画、クリーンチーム規則 | 重要前提と撤退条件 |
| DD | 財務、税務、法務、人事、IT、店舗、物流、品質 | 論点表、価値評価、リスク対応案 | 価格・契約・中止の判断 |
| 最終契約 | 前提条件、表明保証、補償、価格調整、誓約 | 契約書、資金調達、届出書類 | クロージング可能性 |
| Day1 | 価格、発注、決済、給与、連絡、権限、障害対応 | 切替計画、連絡網、顧客・取引先案内 | 営業を安全に継続できるか |
| PMI | 価値保全、シナジー、文化、システム、顧客影響 | 100日計画、KPI、課題・意思決定ログ | 拡大・修正・停止の判断 |
初期検討では「なぜこの会社か」を一文で答える
買収対象の店舗数や売上を説明するだけでなく、自社だけでは得にくい顧客、商圏、商品、物流、技術、人材のうち何を獲得するかを書きます。競合買収や新規出店との比較も行い、M&A固有の利点と制約を示します。一文で説明できない場合は、投資仮説が広過ぎる可能性があります。
DDでは重要度と未確認を見える化する
資料がないことと問題がないことは同じではありません。各論点を、確認済み、回答待ち、資料なし、サンプル確認、専門家意見待ちに分けます。重要度、発生可能性、影響幅、クロージング前後の対応を並べ、経営陣が未知の範囲を含めて判断できるようにします。
契約交渉とPMI準備を並行させる
契約締結までPMIを待つと、システム、許認可、人材の準備が間に合いません。ただし、クロージング前の独立性と競争法上の制約を守る必要があります。クリーンチームや外部専門家を使い、許される範囲でDay1の依存関係、顧客案内、緊急連絡網を準備します。
完了後は仮説の外れも記録する
計画未達を担当者の失敗だけで処理すると、次の案件へ学びが残りません。どのデータ、仮定、意思決定が外れたか、DDで見つけられたか、契約やPMIで軽減できたかを振り返ります。実現しなかったシナジーと、予想外に得られた価値を同じ基準で記録します。
統合範囲を決める判断マトリクス
統合は「全部すぐ共通化」か「何も変えない」かの二択ではありません。顧客への影響、経済効果、移行難度、法令・安全性を機能ごとに比較します。下表は一般的な考え方で、西友やトライアルの実際の統合方針を示すものではありません。
| 機能 | 早期共通化の利点 | 慎重に進める理由 | 段階実行の例 |
|---|---|---|---|
| 財務報告 | 連結・資金管理を早期安定 | 勘定科目と締め日が異なる | 報告パッケージを先行し基幹は後続 |
| 商品調達 | 数量集約と条件交渉 | 地域性、鮮度、最低ロット | NB日用品から試し生鮮は商圏別 |
| 物流 | 積載・拠点利用の改善 | 温度帯、便時刻、センター能力 | 共同幹線を試し店舗配送を段階移行 |
| 会員・ポイント | 顧客接点と分析の統合 | 同意、精算、残高、問い合わせ | 併用期間と限定店舗テストを設定 |
| 屋号・売場 | 認知と販促の集中 | 地域支持と改装費用 | 顧客調査後に店舗群単位で判断 |
| 人事制度 | 配置・評価の一貫性 | 条件差、法的手続、離職 | 等級対応表を作り併存期間を置く |
顧客に近い機能ほど小さく試す
価格、品揃え、ポイント、屋号は顧客の来店理由へ直結します。代表店舗で試し、客数、買上点数、粗利、苦情、作業時間を測ってから広げます。平均値だけでなく、既存顧客、新規顧客、高頻度顧客の反応を分け、取り返しのつく変更単位にします。
安全・法令・連結報告は期限を優先する
食品安全、情報セキュリティ、会計連結、許認可などは、ブランド戦略より早い対応が必要になることがあります。ただし、期限を理由に検証を省かず、暫定統制と恒久対応を分けます。暫定措置には責任者と終了日を置き、いつの間にか常態化しないよう管理します。
西友 M&A 事例に関するよくある質問
Q1. 西友 M&A 事例は一回の取引ですか?
一回ではありません。2020年11月の合意と2021年3月の共同取得完了、2023年の楽天側持分に関するKKRの取得合意、2025年7月のトライアルによる全株式取得完了という複数段階があります。各段階で当事者、比率、目的、基準日が異なるため、時系列で読む必要があります。
Q2. 2020年に示された1,725億円は何の金額ですか?
当事者の2020年発表が、西友の事業を1,725億円と評価する取引と説明した金額です。KKRだけの支払額、個別株式の取得価額、2025年時点の企業価値と同義ではありません。債務、現金、取引範囲などがそろわない限り、別時点の数字との単純比較は避けます。
Q3. 2021年3月の株主構成はどうなりましたか?
公表された取引完了時点では、KKRが65%、楽天側の新会社が20%、ウォルマートが15%でした。これは2021年3月1日時点の構成です。その後に持分移動があったため、現在の構成を説明する数字として使用してはいけません。
Q4. 2026年8月時点で西友の株主は誰ですか?
トライアルホールディングスが2025年7月1日に西友の全株式取得と完全子会社化の完了を公表しています。したがって、本稿の基準日である2026年8月22日時点ではトライアルの完全子会社です。最新情報を使う際は、その後の適時開示も確認してください。
Q5. KKR、楽天、ウォルマートの共同保有にはどんな意味がありましたか?
当事者発表は、それぞれの知見や事業基盤を組み合わせる意図を説明しています。ただし、非公開の株主間契約、拒否権、取締役指名権まで外部から確定することはできません。公開された比率と戦略説明を事実として示し、実際の統治条項は非開示と明記します。
Q6. 2021年の取引完了日はいつですか?
楽天グループなどの公表によれば2021年3月1日です。契約発表の2020年11月と、法的な完了の2021年3月を区別します。M&A記事では合意日、契約日、審査完了日、クロージング日を混同しないことが重要です。
Q7. 2022年のOMO施策は成功したといえますか?
一次資料から確認できるのは、楽天ポイントを軸とする施策やOMO推進についての発表内容です。発表だけで利益や顧客定着の成果を断定することはできません。成功評価には、会員利用、来店頻度、粗利、販促費、システム費を含む比較可能な実績が必要です。
Q8. 2023年には何が変わりましたか?
KKRが楽天側の保有持分を取得する契約を公表し、取引後の議決権比率を65%から85%へ引き上げると説明しました。取得対価や投資収益率は公表資料で確認できないため、推定値を事実として扱いません。資本関係の変更と各種業務提携の継続・終了も分けて考えます。
Q9. 2025年の約3,700億円は西友の買収価格ですか?
買収価格と表現するのは適切ではありません。トライアルの公表資料に示された約3,700億円は、取引に関連する銀行借入の計画額です。借入には資金使途や手元資金との組合せがあり得るため、株式取得価額や企業価値へ置き換えないよう注意します。
Q10. 西友のM&Aは成功事例と断定できますか?
公開時点の限られた情報だけで、複数段階の取引全体を単純に成功・失敗と断定すべきではありません。業績、顧客、従業員、品質、投資回収、長期競争力を同じ期間で検証する必要があります。本稿は確認できる資本移動と実務論点を整理する事例研究です。
Q11. 食品スーパーのDDで最優先する項目は何ですか?
案件によりますが、店舗別収益、商圏、賃貸借、設備、商品粗利、在庫、物流、食品安全、人材、IT、許認可を横断して確認します。一項目だけで価値は決まりません。例えば黒字店舗でも、設備更新や賃料改定を反映すると将来キャッシュフローが変わることがあります。
Q12. 店舗数が多ければ買収効果も大きくなりますか?
必ずしもそうではありません。店舗が重なる商圏、物流能力、改装負担、人材、地域ブランドの違いによって統合難度も高まります。規模の効果は、対象カテゴリ、拠点、実施時期、費用、顧客影響まで具体化して初めて評価できます。
Q13. カーブアウトで最も注意するITリスクは何ですか?
対象会社が売主グループのシステム、ライセンス、ネットワーク、ID、データへ依存している範囲です。移行サービス契約を使う場合も、サービス水準、費用、期間、延長、データ返却、終了条件を明確にします。POSや発注を止めない順序と復旧手順が不可欠です。
Q14. 従業員にはいつ説明すべきですか?
法令、上場規則、秘密保持、労使手続を踏まえ、開示可能になった段階で速やかに説明します。未定事項を確定したように話さず、雇用、勤務地、制度、指揮命令について「確定」「検討中」「変更なし」を分け、次回更新日と相談窓口を示します。
Q15. 競争法は全国シェアだけ見ればよいですか?
全国シェアだけでは足りません。店舗からの距離、消費者の移動手段、商品、業態、価格帯などに応じ、地域商圏での競争を検討します。届出要否と審査見込みは取引構造によって変わるため、早期に専門家へ相談し、公正取引委員会の制度案内を確認します。
Q16. 地域スーパーがこの事例から学べることは何ですか?
取引規模や株主構成をまねることではなく、事実を時点別に整理し、顧客価値、店舗、物流、データ、人材を一体で考えることです。売り手は店舗別情報と重要契約を整え、買い手は実行費用を含むシナジー仮説とDay1責任者を準備します。
Q17. M&A記事の重複コンテンツはどう防ぎますか?
会社名だけを差し替えた定型文を避け、案件固有の時系列、数字の定義、一次情報、固有の論点を中心に構成します。公開済み記事と検索意図が重なる場合は、統合、canonical、noindexを検討しますが、安易なnoindexより内容の役割を明確にすることが先です。
Q18. 一次情報は何を優先すべきですか?
当事者企業の適時開示、公式プレスリリース、法定開示、官公庁資料を優先します。報道記事は経緯の把握に役立ちますが、金額、比率、完了日、現在の株主を確定する際は一次資料へ戻ります。資料間に差があれば公表日と定義を確認します。
Q19. 記事に非開示情報を推定して載せてもよいですか?
推定する場合は、事実と明確に区別し、根拠、前提、幅、限界を示す必要があります。ただし、株主間契約の権利、取得対価、投資収益率など、根拠が足りない事項は無理に数値化しない方が安全です。未公表であること自体が重要な情報です。
Q20. この事例記事はいつ更新すべきですか?
株主構成、組織再編、主要な統合方針、決算開示、当事者URLに変更があったときに更新します。最低でも定期的にリンクと基準日を確認し、過去時点の数字が現在値に見えないかを点検します。更新日を変えるだけでなく、変更箇所と根拠を記録します。
参照した主な一次情報
以下は本稿の取引時系列と数値を確認するために用いた当事者・官公庁の資料です。リンク先の公開後に訂正や更新が行われる可能性があるため、実際の案件検討では最新版と原文を確認してください。
まとめ:時系列と定義を守り、統合実行まで評価する
西友 M&A 事例は、グローバル企業からのカーブアウト、複数株主による共同保有、デジタル施策、持分再編、国内小売企業への全株式移転を時系列で学べる案件です。一方、公開資料だけでは個別の取得対価、株主間の権利、各施策の因果的な成果までは確定できません。
実務で重要なのは、古い数字を現在値として使わず、事業価値、株式価値、借入計画を分け、事実と分析をラベルづけすることです。その上で、店舗、物流、商品、会員データ、食品安全、人材、IT、資金を一体で精査し、Day1と100日計画を投資判断の段階から準備します。
スーパーマーケットの譲渡を検討している方は売り手向け相談窓口、買収候補の探索や案件検討を進めたい方は買い手向け登録案内をご確認ください。個別案件の条件や法的・税務上の判断は、資料を確認した上で適切な専門家と検討する必要があります。
情報基準日:2026年8月22日。本稿は公開された一次情報を基にした編集部の事例研究であり、当サイトの支援実績、投資勧誘、特定の取引条件に関する法的・税務的助言ではありません。