スーパーM&A|オーナーのための売却・事業承継ガイド
スーパーM&Aでは、売上規模だけで会社の価値は決まりません。生鮮の加工、日々の発注、店長の判断が店舗を支えます。仕入先との信用や店舗の賃貸条件も大切です。さらに、冷蔵設備の更新も考えます。これらをオーナーの退任後も維持できるかが問われます。本記事では、公表された5つの取引の経緯と業界動向を確認します。そのうえで、利益の見直しから売却条件の交渉、営業を続ける引継ぎまで整理します。
先に押さえたい売却判断の要点
- 客単価の上昇と客数・買上点数の変化を分け、値引き・廃棄を反映した店舗利益を説明する。
- 株式譲渡、事業譲渡、増資、一部持分の売却では、資金の行き先と売主に残る責任が異なる。
- 評価倍率は正常な収益に掛ける仮定として検討し、余剰現金・負債・運転資金を調整する。
- 高い提示価格とともに、仕入・雇用・店舗・経営者保証・決済条件を比較する。
- 後継者が未定でも、担当者、契約、設備、棚卸の資料を整えるところから準備できる。
この記事の対象と読み方
対象は、単独店舗から複数店の食品スーパーを経営するオーナーです。会社や事業の売却、第三者承継を検討する際にお読みください。買い手へ何を示し、譲渡契約で何を決めるかを中心に扱います。企業の公表内容は事実として記載します。そこから導く売主への提案は、本稿のアドバイザー視点の分析です。
情報確認日:2026年9月20日。金額モデルは計算方法を説明するための架空例です。取引の価格、税務・法務上の扱い、許認可の手続は、個別の条件と適用制度に沿って確認してください。
スーパーM&Aを考えるとき、売上の増加と引き継げる需要を分ける
スーパーM&Aで伝えたいのは、年間の売上規模だけではありません。朝に商品をそろえ、昼の動きを見て追加し、夕方の需要に応えます。さらに閉店時の残品を管理します。この仕事を翌日も続けられるかということです。売上が前年を超えた理由によって、買い手の判断は違います。値上げの影響か、来店の増加か、買われる商品の変化かを確かめます。本章では公表統計を入口に、自社の売場へ戻って確認する順序を考えます。
最新の販売統計を、自店の成長の証明として使わない
業界3協会は2026年8月21日に7月実績速報を公表しました。食品中心のスーパー270社を集計しています。総売上高の前年同月比は全店101.1%、既存店100.0%でした。ただし、全店と既存店では比較する店舗の範囲が異なります。また、全国の全スーパーの総額でも、各社の平均的な伸び率でもありません。自店の数字と比べる際は、店舗の増減を含む売上と、継続営業店の売上を分けてください。[1]
既存店の生鮮3部門合計は102.6%でした。一方、惣菜は101.9%、一般食品は96.4%です。同じ速報でも動きが異なります。したがって、スーパー全体の動向だけで売り時とは言い切れません。自社の構成を見落とすためです。生鮮の比率が高い店と加工食品が主力の店では、仕入価格や客の選び方の影響が違います。そこで、部門ごとの売上構成を並べ、増減が生じた売場を示します。そのほうが売却の説明に役立ちます。[1]
スーパーM&Aで増収を説明するときは、自店の運営までつなげる
当センターの分析では、公表統計は、自社の実績に対して問いを立てるための材料です。例えば、既存店売上が伸びてもレジ通過客数が減る場合があります。その際は主力商品の価格変更や、まとめ買いの影響を確かめます。さらに、大容量商品の比率も確認します。逆に、売上が横ばいでも利益が改善する場合があります。値下げで買上点数を増やし、廃棄を抑えているかもしれません。同じ増収率でも、後任に渡せる仕組みは違います。そのため、売上の内訳を運営の説明へつなげます。
物価と客単価を区別して、買われ方の変化を読む
総務省は2026年9月18日に8月の全国消費者物価指数を公表しました。2025年基準の食料は前年同月比3.1%上昇しています。これは、家計が購入する食料の価格動向です。自店の販売価格や仕入原価をそのまま示すものではありません。スーパー売上の増減率から3.1%を引いても、販売数量は求められません。ここで示した両統計は対象月も異なります。対象品目、構成、期間が一致していないためです。[2]
自店では、同じ商品の販売単価と数量、商品構成の変化を分けて追います。精肉の増収にも、高単価商品の販売増と同じ商品の値上げがあります。理由が違えば、次の仕入れ方も変わります。容量を小さくして価格を維持した商品なら、販売個数だけでは顧客の購入量を読み違えます。そこで重点商品を選び、重量や容量をそろえた比較も添えます。すると、客単価の上昇を支える要因が見えてきます。
値上げの効果は、実施直後の一か月だけでは決めません。その後の客数、購買頻度、代替商品の動きまで確認します。会員データを利用する場合も、会員だけが全顧客を代表するとは限りません。売価変更と同時にチラシを増やしていれば、その費用を伴う成果です。さらに、値上げ後も顧客が続けている買い方を示します。そうすると、承継後にも残る需要と一時的な効果を区別できます。
客数の指標と消費者調査を、店舗の実数へ戻す
3協会は2026年8月にも景気動向調査を実施しています。7月実績について、中核店舗の状況を尋ねる調査です。来客数DIはマイナス15.0、客単価DIは8.9でした。DIは、回答の分布に点数を付けた判断指標です。来客数が15%減ったという意味ではありません。販売統計の金額集計とも性質が違います。この指標から、客数と単価の方向が違う可能性に着目します。そのうえで、自店の実数を確かめます。[3]
家計調査では、2026年7月の二人以上世帯の支出が示されています。消費支出は前年同月比で実質3.6%減少しました。対象は食品スーパーに限らず、単身世帯もこの数値の対象ではありません。実質支出は、価格変動の影響を調整した金額です。したがって、買った商品の個数とは区別します。単身者向けの少量惣菜が主力の店もあります。そこへ二人以上世帯の総支出を直接当てはめると、需要を読み違えます。[4]
スーパーM&Aの資料では、レジ通過客数の数え方も説明します。会計回数を人数として扱う場合、同じ客の再会計や取引取消しの扱いで数字が変わります。営業時間の短縮や休業があった月は、営業日や時間帯をそろえて比較します。そのため、店全体だけでなく平日夕方や週末午前の客数も確認します。その時間帯を支える品ぞろえと配置人員が分かります。新経営者が維持すべき仕事の説明にもなります。
商圏競争は、店名の一覧より買物の用途で比べる
商圏内の競合を調べる際、同じ食品スーパーだけを数えると、顧客が使い分けている店を見落とします。例えば、加工食品はドラッグストア、生鮮は自店という人もいます。また、休日のまとめ買いだけ別の大型店へ行く人もいます。売主は「近隣に競合が少ない」と説明する前に、自店がどの買物を任されているかを考えます。つまり立地の優位性は、顧客の用途を売場で満たせるかで説明します。
競合店の開業後に売上が落ちた場合も、全商品を同じ理由で説明しないことが大切です。まず、価格を比較されやすい定番商品だけが動いたのか確かめます。次に、夕方の来店そのものが減ったのかを調べます。さらに、駐車場の出入りなど別の要因も確認します。スーパーM&Aの買い手が、品ぞろえの変更を考える場合もあります。その際は残したい地元商品と、置換えを検討できる商品を分けます。地元での知名度を、変えてはいけない全ての慣行と結び付けない姿勢が必要です。
統計の対象と、自店の規模を合わせる
経済産業省の商業動態統計には、スーパーの対象定義があります。例えば、売場面積1,500平方メートル以上という条件です。売場の50%以上でセルフサービスを採用する条件などもあります。したがって、小さな地域食品店まで一律に含む集計ではありません。名称が似ていても、統計の対象範囲は違います。そのため、異なる調査の売上高を足して地域市場を作ることは避けます。自店に近い規模や業態の動向を選び、統計では捉えにくい徒歩客や近隣の用途は別に把握します。[5]
業界データをスーパーM&Aの説明に使う四つの記録
売上、客の買い方、売場の採算、営業を支える作業を並べます。この四つを同じ期間で見ると、業界動向を売却準備へ使えます。増収の部門で、値引きや残業も増えていないか確認します。売上だけでは、引継ぎ後の利益を説明できないためです。逆に売上が減っていても、過剰な品目を整理して資金の負担を減らした結果かもしれません。決算の合計から、部門や時間帯の記録へたどれる状態を目指します。そうすれば買い手も、同じ数字を確認できます。
ここで必要なのは、販売管理システムをすべて入れ替えることとは限りません。まず、既存のPOS、仕入帳、シフト表の期間を合わせます。さらに値引きや廃棄の記録もそろえます。それだけでも説明できる範囲は広がります。途中から記録方法を変えた場合は、見た目の増減が運営の変化なのか集計変更なのかを注記します。売却前だけの特別な管理より、店長が続けられる記録を重視します。そうした記録は、買い手の確認と承継後の運営の両方に使えます。
統計と自店の記録を照らす際の見方
当センターは、自店が応える需要と、そのための費用の説明を重視します。業界の好不調を言い切るだけでは、自店の利益は伝わりません。統計からスーパーM&Aを急ぐ場合も、継続を選ぶ場合も、次の確認は同じです。社長の働き方や特別な仕入条件がなくなった後にも、顧客が求める売場を用意できるか。その問いへ答えるため、次章では部門の粗利から店舗全体の資金までをつなぎます。
表は横にスクロールできます。
| 公表指標 | 読み取れる範囲 | 自店で追加する記録 |
|---|---|---|
| 3協会の全店・既存店売上 | 同一企業パネルの販売金額の動き | 営業店の増減、部門別売上、営業日 |
| 消費者物価指数の食料 | 家計が購入する食料の価格動向 | 同一商品の売価・数量・容量、仕入原価 |
| 来客数・客単価のDI | 中核店舗についての判断の分布 | レジ通過客数、買上点数、時間帯別実績 |
| 家計調査の消費支出 | 対象世帯の購入先を限定しない支出 | 商圏の世帯像、自店を使う用途 |
スーパーM&Aの店舗利益を、値引き・廃棄・作業時間から確かめる
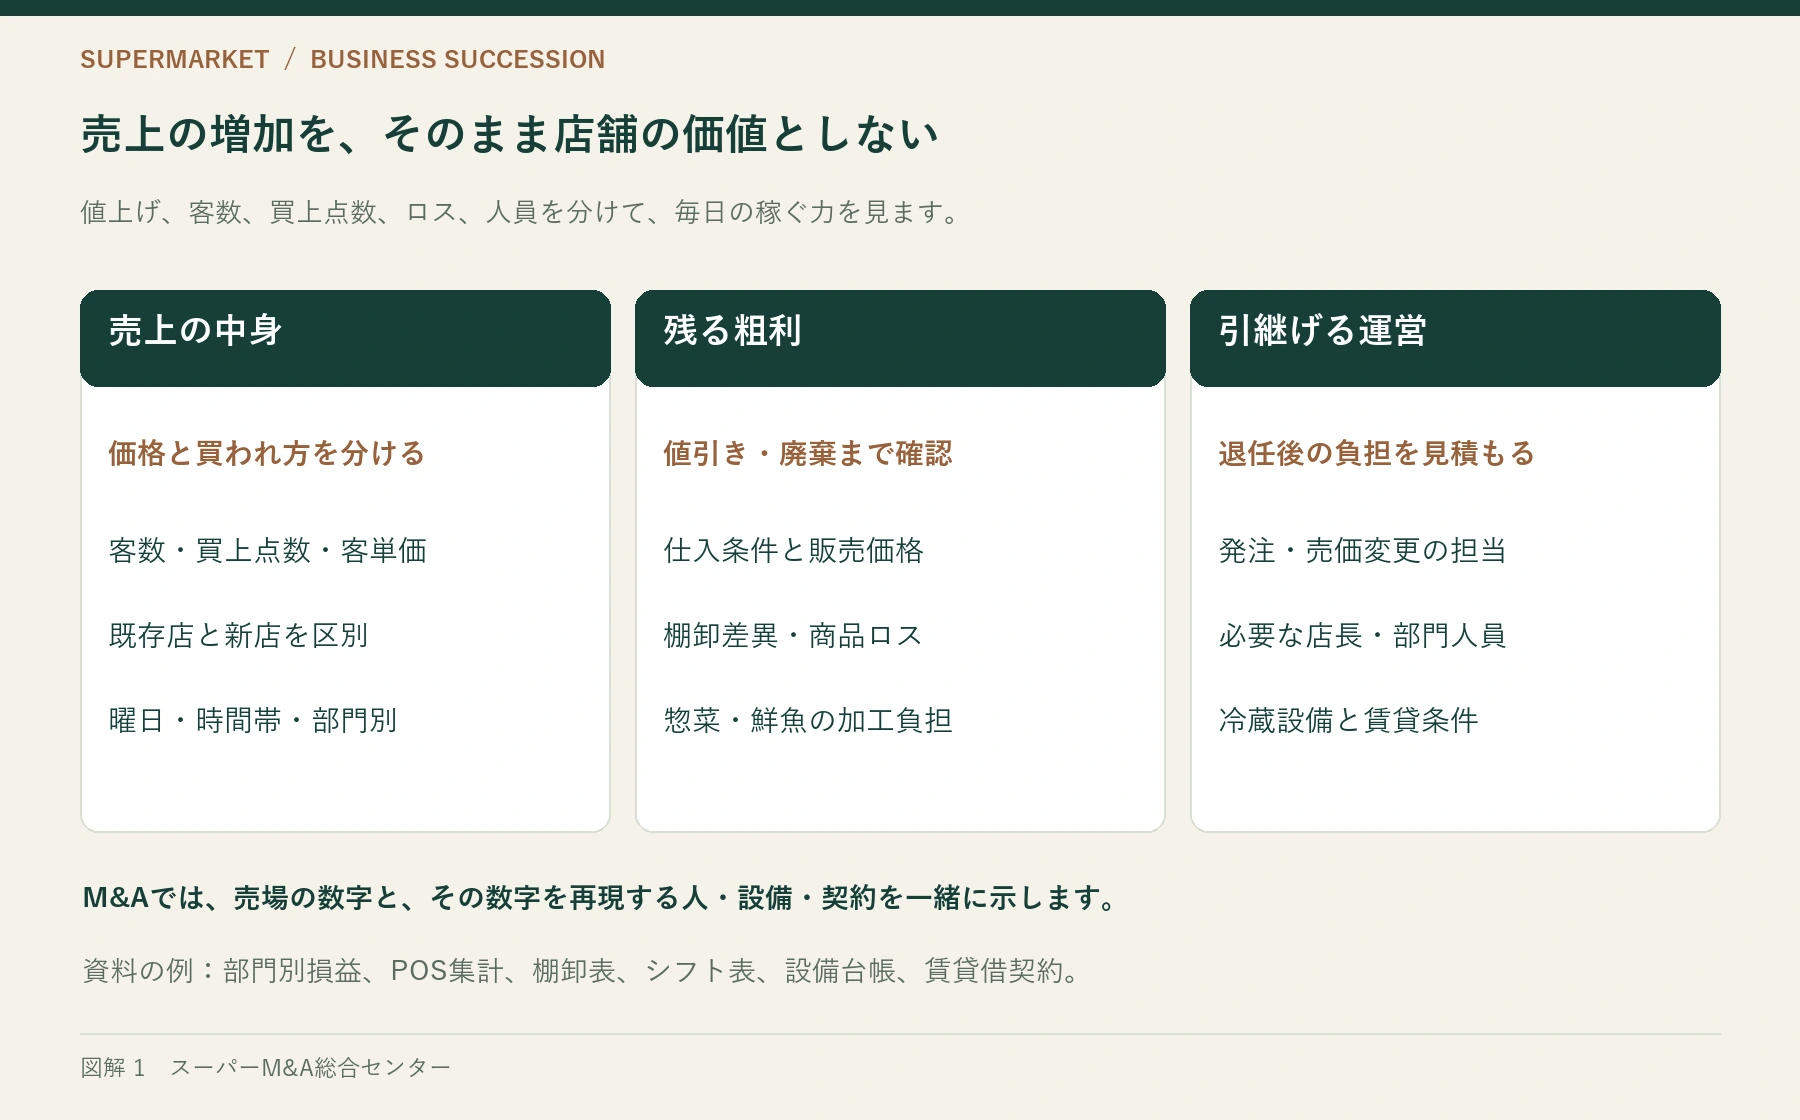
部門の採算では、仕入時に予定した粗利を確認します。さらに、売り切った後に実際に残った粗利と分けて説明します。店頭に並べた段階では、十分な利益を見込めるかもしれません。しかし、値引き、廃棄、加工ロス、追加作業によって結果は変わります。部門の利益が出ていても、共通費を支えられるとは限りません。そこで、レジ、電力、配送、本部の費用も確認します。スーパーM&Aでは、同じ利益を続けられる条件を説明します。利益を大きく見せる調整は避けます。
スーパーM&Aの粗利確認では、値入率と販売後の利益を分ける
値入率は予定売価と仕入原価の関係を示しますが、実際の粗利率と一致するとは限りません。生鮮では、原料から販売できる重量がどれだけ取れるかを確認します。また、どの加工品へ振り分けるかによっても結果は変わります。売主が高い値入率を示すなら、廃棄や値引きを反映した部門損益も合わせて出します。売価は登録していても、加工原価の配分が曖昧な場合があります。その際は、採算がよい商品の説明に無理がないか確認してください。
部門間で商品を移している場合も、受け渡す価格と数量をそろえます。鮮魚や精肉から惣菜へ原料を渡す場合もあります。その際、元の部門に原価を残したままでは利益の比較がゆがみます。買い手が惣菜だけを強化したい場合もあります。しかし、原料を供給する部門の作業が消えるわけではありません。まず、現在の社内移動を示します。すると、商品構成を変えても残る作業が見えます。新たに買う必要のある原料も検討できます。
部門責任者が使う管理値と、決算の売上原価には違いがあり得ます。そのため、買い手へは両者の違いを説明できる数字を提示します。日々の速報値は早い判断に役立ちます。ただし、棚卸しや月末処理を反映した数字とは差が出る場合があります。どちらかが誤りと決めるのではなく、何が未反映かを示します。売却後に管理方法を変えるなら、旧基準からのつながりを残します。そうすると、実際の改善と集計上の変化を区別できます。
値引きと廃棄は、減らした後の売場まで評価する
農林水産省が公表した2024年度推計では、食品小売業の食品ロスは48万トンです。食品スーパーだけの値ではなく、本来食べられるのに廃棄された食品を対象としています。値引きして販売した商品の金額や、包装などを含む廃棄物全体とは同じではありません。値引額、廃棄原価、数量、棚卸差を一つの「ロス」にまとめません。そのうえで何を減らしたかを示すと、自社の改善を説明できます。[6]
閉店前の廃棄を減らすため製造や発注を絞れば、数字は改善して見えることがあります。しかし、夕方の主力商品が早く欠品すれば、仕事帰りの客が離れます。その結果、翌月以降の需要を損なう可能性があります。廃棄率の低下に加え、欠品や値引き開始の時刻を示します。さらに、追加製造の回数も買い手への説明に役立ちます。商品を残さず、必要な時間まで選べる売場も作ることを目指します。この両立が、承継後の運営を評価する材料になります。
値引きの判断が社長の巡回に依存している店は、判断材料を言葉にします。天候、翌日の休業、予約注文、近隣行事、残数など、何を見て値引きを始めるのかを残します。同じ時刻に一律値引きすればよいとは限らず、現場で調整する幅も必要です。後任が試す期間には、廃棄と売上だけで成否を決めず、判断した理由を振り返ります。スーパーM&Aの買い手は、社長の判断を担当者へ移せるか確認できます。
人件費は人数ではなく、売場を完成させる時間で見る
同じ人数でも、開店前に加工を終えられる店があります。一方、開店後も品出しが追い付かない店もあります。人数だけでは営業の状態は分かりません。入荷、検品、加工、陳列、補充、清掃を時間帯へ置きます。そのうえで、誰がどの作業を兼務しているかを示します。社長や家族が無償に近い形で穴を埋めていれば、その時間は退任後の補充対象です。人員表だけから、人件費を抑えられると判断しないことが大切です。そこで、売場を用意するために必要な総時間を確認します。
惣菜を伸ばす案では、加工場の人数だけを見ません。さらに、仕込み、洗浄、包装、表示、補充の時間も確認します。外部加工品を増やせば、店内作業は減るかもしれません。一方で、仕入単価、最低発注量、売れ残りの負担が変わります。反対に内製を増やせば、設備と技能のある人が必要です。未実現の省力化を、現在の利益へ先に織り込むことは避けます。まず、どの作業をどう変える計画か、買い手とすり合わせます。
労働時間を削減する改善も、短期の応援や管理職の残業へ付け替えただけでは続きません。新しいレジ機器で会計の担当が減る可能性はあります。しかし案内、年齢確認、機器の不具合対応などの仕事は残り得ます。スーパーM&Aの売主は、削減した時間と新たな仕事を合わせて記録します。次に、接客や売場の品質を維持して残せた時間を示します。それが設備や人員配置の効果を見積もる根拠になります。
電気代の上下と、設備を使い続ける費用を分ける
食品スーパーでは冷凍・冷蔵設備、ショーケース、空調、照明などが営業を支えます。資源エネルギー庁の食品スーパー向け省エネメニューも、機器や運用別の対策を整理しています。ただし、資料の削減効果を自店へそのまま適用することはできません。電気料金が下がった理由を、単価の変化と使用量の減少に分けます。さらに営業時間、気温、機器構成の変化も確認します。食品の温度管理を損なう削減は前提にしません。[7]
スーパーM&A前の設備更新は、見積額だけで判断しないことが大切です。冷ケースの交換では、売場を止める期間を確認します。加えて、商品の移動先や搬入方法、撤去費用も検討が必要です。買い手が売場全体を改装する構想を持つなら、個別更新が二度手間になる可能性もあります。安全な営業に必要な対応と、能力や見栄えを高める投資を区分します。そのうえで実施済みの内容と、今後必要な対応を示します。
故障のたびに、社長が業者へ連絡してきた店もあります。その場合は設備台帳に加え、警報時の連絡先と代替手段を残します。夜間の対応、代替保管、翌朝の納品変更を誰が調整するかも重要です。買い手に大きな保守網があっても、対象店舗へ必要な時間内に来られるとは限りません。更新予定と保守体制を合わせて示します。これにより、設備の所有に加え、営業を続ける仕組みを説明できます。
単店の利益と共通費を分けて、スーパーM&Aの範囲を考える
一店舗を営む会社では、店長、仕入担当、資金管理を社長が兼ねることが少なくありません。社長の役員報酬だけを取り除くと、後任が担う仕事の費用が抜けるおそれがあります。一方、買い手の既存部門で担える仕事があるなら、全機能の人員を新規採用するとも限りません。売主は現在の仕事量を示し、買い手は実際に代替できる範囲を示します。誰に売るかで変わる費用と、店舗に必ず残る費用を分けて検討します。
複数店では、利益の高い店だけを切り出す案も考えられます。その前に、店を支える物流、加工、本部、販促の費用を確認します。店舗損益に配賦されている費用が、売却後も同じ額で残るとは限りません。配送先が減ると、残る店の一便当たり負担が増える場合があります。また、本部の人員を売上に比例して減らせるとは限りません。売る店と残す会社の両方の採算を作り直すことで、部分譲渡を選ぶ条件が具体的になります。
当センターは、配賦前の店舗利益だけで優劣を決めないよう勧めます。まず、店舗が実際に利用する共通機能を確かめます。買い手の配送網や加工拠点を利用する案では、接続までの期間と費用が必要です。買収翌日から全ての費用が下がる計画は、その実行条件を問い直します。棚の売上から、店舗利益、本部を含む利益へ説明をつなぎます。すると、価格の検討にも一貫した前提を置けます。
スーパーM&A後も発注と生鮮の仕事が続く体制を作る
店舗の売上と利益を整理したら、その数字を生んだ判断を誰が行っているか確認します。人数や設備が同じでも、判断する人が変われば売場は変わります。例えば仕入数量を決める人や、納品不足を補う人です。夕方の売れ行きで製造を変える人も欠かせません。スーパーM&Aで売主が準備したいのは、従業員の能力を過大に約束する説明ではありません。後任へ渡せる仕事、引継ぎが必要な判断、外部の支援を要する機能を区別することです。
毎朝の発注を、担当者が理由まで説明できるか
発注担当が、前日の販売数だけで注文しているかを確かめます。さらに、天候、特売、給料日、近隣行事を考慮しているかも確認します。特に日持ちの短い商品は、少しの発注差が欠品と廃棄の両方に影響します。社長が画面を見て最後に修正しているなら、修正した数量だけでなく理由を残します。自動発注があっても、例外処理を社長しか知らない場合があります。その場合、承継後も同じように運用できるかを確認します。
スーパーM&Aで発注を引き継ぐ試行は、実績を追いやすい売場から始めます。最初から全商品の判断を任せる必要はありません。発注時に置いた前提、実際の販売、値引きや欠品を短く振り返り、想定と違った原因を確認します。失敗した数量だけを責めると担当者は欠品を避けて過剰に発注しやすくなります。売主は、会社として許容する範囲と上司へ相談する条件を示します。そのうえで、結果を修正できる運営として判断を渡していきます。
地域仕入れでは、数量以外にも確認する条件があります。収穫や漁獲の変動、規格外品の受入れ、返品の扱いなどです。共通商品への切替えでは、単価が下がる可能性があります。ただし、その理由だけで既存商品の役割をなくさないようにします。その商品を買う客が他の売場も利用しているか、代替品で同じ用途を満たせるかを確認します。地元商品を全て守る約束をする前に、需要と供給の条件を説明できることが売主の交渉材料になります。
スーパーM&Aで引き継ぐ生鮮の技能は、人の名前だけで評価しない
2025年の3協会年次調査は、6〜7月に実施されました。対象は国内のスーパー保有企業で、286社が回答しました。正社員の不足部門の集計は、有効回答252社が対象です。水産・鮮魚64.7%、惣菜54.8%、精肉52.8%でした。複数回答であり、報告書の別図にある業界推計値とは異なります。この数字は自店の欠員率ではありません。ただし、生鮮の担当を単純な人数補充で考えないための背景になります。[8]
責任者ができる仕事を、仕入品の選別、加工、歩留まり管理に分けます。さらに、盛付け、表示、部下への指示も別に確認します。魚をさばける人がいることと、売価や販売量を判断できることは同じではありません。買い手へは、どの技能が複数人へ広がっているかを伝えます。また、一人に残る判断も示します。特定の人がいるという紹介だけでは不十分です。本人の今後の勤務意向を確認する前に、長期の指導や残留を当然の前提にはしません。
技能を教えるためには、教える側にも余裕が必要です。通常の製造量を変えずに新人教育を加えると、責任者が閉店後まで働く構図になりかねません。教育中の売場を維持する方法を比較します。外部加工品の利用、品目の絞込み、別店舗からの応援などが候補です。研修制度に加え、対象店が受講や指導の時間を確保できるか確認します。そうすることで、実行できる人材計画になります。
店長に任せる権限と、本部へ上げる判断を決める
すべて社長へ報告する体制では、経営交代後に返答待ちが増え得ます。そのため、日常の判断を整理します。欠勤時の配置、少額修理、追加発注、顧客対応を整理します。その中で、店長が判断できる範囲を決めます。一方、長期の仕入契約や大きな設備支出まで同じ枠に入れる必要はありません。判断の金額だけでなく、食品の安全や営業停止への影響も基準にし、急ぎの連絡先を明らかにします。
権限を渡す際は、店長に責任だけを負わせないことが大切です。人員を増やす権限がないのに欠品や残業を全て改善するよう求めても、現場は解決できません。買い手が本部で決める商品と、店側で選べる商品、応援要員を頼める条件を整理します。社長個人の柔軟な対応で吸収してきた問題を共有します。そのうえで、新しい承認の流れでも同じ速さを確保できるか試します。管理方法の変更が現場の停止につながらない設計が必要です。
複数店では、店長間で商品や従業員を融通する慣行も確認します。数字の上では独立した店舗でも、実際には近隣店の応援で繁忙日を乗り切っている場合があります。スーパーM&Aで一店舗だけを譲るなら、応援がなくなった後の運営を見積もります。グループ全体を譲る場合も、応援を調整する担当者が誰かを示します。店ごとの責任範囲と横断的な支援を明らかにすることで、買い手は必要な管理体制を具体化できます。
仕入れの条件と、店へ届くまでの動きを合わせる
仕入価格が有利でも、納品時刻や発注単位が変わると売場の採算は変わります。開店前に届いていた商品が営業中の納品になれば、検品や品出しの人員配置を変える必要があります。共同配送への切替えで一度の数量が増えれば、保管場所や在庫資金も必要です。納入業者一覧に、配送頻度や締切り、欠品時の連絡先を加えます。さらに、急ぎの追加ができる範囲も示し、買い手の調達案と比較します。
新たな仕入先へ替える場合は、帳票や商品コードを統一する作業も生じます。発注画面、値札、POS、原価登録をつなぐ必要があります。連携ができなければ、商品が届いても販売や集計に支障が出ます。切替えを一斉に行う案と、部門を区切って進める案では、作業期間も必要人員も違います。買い手に標準システムがあっても、即時移行を約束しないようにします。そのため、売主側が通常営業と両立できる工程を組みます。
小口納入先や地元生産者にも、支払先や連絡方法の変更を伝えます。相手にとっても大きな変化となるためです。単価交渉だけでなく、今後継続して扱う数量も説明します。また、連絡が必要な相手を明確にします。買い手が品ぞろえを変える方針なら、急に発注がなくなる時期を避けられるかも検討します。維持したい地域関係は、相手方の希望も確かめます。売主の意向だけで買い手へ約束せず、続けられる取引へ整理します。
売場と会計の記録をつなぐと、スーパーM&Aで数字を説明できる
現場と会計の数字をつなぐ人が社長だけなら、負担が集中します。買い手の調査でも、引継ぎ後でも同じ課題が残ります。売上、仕入れ、値引き、廃棄、在庫を月次へまとめる手順を示します。その際、誰が入力し、誰が誤りを確認するかも明確にします。すべてを自動化する必要はありません。ただし、集計途中で社長が行う修正は説明できるようにします。第三者が同じ手順をたどれることが、数字への信頼を支えます。
売主が数日売場を離れる試行は、残る課題の発見にも役立ちます。完成した体制を見せるためだけに行うものではありません。社長へ戻ってきた相談を分類します。具体的には、情報不足か、権限不足か、経験が必要かを確認します。電話の回数を減らすこと自体を目的にすると、問題の報告が遅れるおそれがあります。後任が判断した事項と相談した事項を振り返ります。そのうえで必要な支援を具体的に残すと、承継計画に役立ちます。
当センターは、スーパーM&Aの準備を社長の存在を消す作業とは考えません。社長が蓄積した知識を、担当者が使える情報と、必要な時だけ相談する関係へ変えることです。特定の季節商品の仕入れなど、経験が必要な仕事は期間を区切って支援する選択肢もあります。最終的に誰がどの判断を行うかを決めます。日常業務をすべて売主へ戻す形は避けます。そうすれば、売却と退任の両方を現実的に考えられます。
独立継続・内部承継・スーパーM&Aを、残す売場と退任条件で比較する
買い手探しを始める前に、社長自身がどの役割を続けたいか考えます。仕入れは続け、資金や採用の責任から離れたい人もいます。一方、一定時期に店舗から完全に退きたい人もいます。その希望により、適する承継の形は異なります。会社を残すことと、現在の全てのやり方を残すことも別です。守りたい品ぞろえ、雇用、営業場所、顧客対応を具体化します。そして、維持に必要な人員と費用を踏まえて複数案を比べます。
独立を続ける場合も、次の投資を一人で担えるかを見る
直近が黒字なら、直ちにスーパーM&Aを選ぶ必要があるとは限りません。設備更新、採用、システム変更、店長育成が重なる場合があります。その際は、資金と経営者の時間の両方が必要です。今期の利益だけで独立継続を選ばず、次の数年に何を実施し、誰が責任を持つかを並べます。業務の外部委託で負担を減らせる可能性もあります。その場合は、資本を変えずに継続する案も比較します。
独立継続の計画には、予定どおり進まなかった場合の見直し条件を置きます。責任者の採用難、設備不具合、納入条件の変更などを考えます。こうした変化を再検討の基準にします。基準があれば、売却検討の先延ばしを避けやすくなります。期間を決めて改善を試し、その結果で選ぶ方法もあります。判断の基準は、他社の成約ニュースだけでは決まりません。自店が営業を続ける条件を満たせるかを見ます。
売却を見据えた投資でも、投じた額がそのまま価格へ加わるとは限りません。売場の改装で売上が増える見込みがあっても、買い手の店づくりと重複する場合があります。他方、故障や品質上の問題を放置すれば、検討中の営業にも影響します。まず、営業継続に欠かせない修繕を行います。選べる投資は、効果、回収期間、売却後の利用可能性で比べます。実施した投資と未実施の改善案を分けて説明することが重要です。
親族への承継は、店舗への愛着と経営の意思を分ける
親族が店を手伝っていることだけでは、経営を引き受ける意思や準備があるとは判断できません。仕入れが好きなのか、従業員を管理したいのか、資金の責任まで持ちたいのかを本人に確かめます。親の時代と同じ長時間勤務を当然とすると、候補者が引き受けにくくなる場合もあります。継ぐ人の生活や能力に合わせ、補う仕事を設計します。例えば店長や外部専門家の役割が決まれば、内部承継も具体化できます。
親族に任せる際は、部門管理から全店管理へ段階を設けます。そして、資金や人員を配分する経験を積めるようにします。部門の利益改善が、他部門の負担になっていないかを確かめます。また、在庫を増やす判断が支払へ与える影響も共有します。社長が失敗を避けようとして全ての決定を取り戻すと、後継者の判断経験が増えません。任せる範囲と振り返る時期を決め、将来どこまで担えるかを実際の運営で確かめます。
親族が経営を担う場合でも、資本や株式をどのように整理するかは別の問題です。働く人と所有する人が違えば、考え方も分かれる可能性があります。例えば、設備投資や利益の分配です。ここでは詳細な方法を決める前に、誰が意思決定を行い、誰へ説明が必要かを把握します。家族の合意だけで、運営課題が解決するわけではありません。人員、仕入れ、資金の計画も、スーパーM&A案と同じ水準で比較します。
従業員への承継は、店長の能力と経営負担を別に評価する
信頼できる店長がいることは、内部承継の有力な材料です。ただし、店舗管理の能力と会社を所有する条件は異なります。店長は、社長へ相談できる前提で働いてきたかもしれません。そのため、借入、設備投資、全社採用まで引き受ける意思も確認します。売主が期待を先に伝えるだけでなく、本人が担いたい業務と不安を聞きます。能力のある人に全責任を集中させず、共同経営や外部支援を含めて役割を検討します。
従業員承継を検討する際は、候補者を選んだ後の他の従業員との関係も考えます。生鮮責任者と店長の権限、昇給や配置の判断、長年の慣行を変える際の説明が必要になります。社長が退いた後も裏で個別の指示を出すと、新経営者が判断しにくくなる場合があります。売主が協力する期間も、従業員の相談は新しい責任者へ戻します。その最終判断を尊重する運営を、意識して作ることが大切です。
内部の候補者が経営を担い、外部の企業が資金や仕入れ、管理機能を支える形も検討できます。ただし、都合のよい役割分担が自然に成立するわけではありません。店舗側に残る権限と外部側が決める事項、双方の費用負担を明確にします。売主には、現場を知る人が残る安心感があります。加えて、その人が必要な支援を受け、無理なく働けるかを確かめます。人物への信頼を、実行できる体制へ変えて比較します。
スーパーM&Aの買い手に、共通仕入れの先にある運営を聞く
第三者の買い手に期待できるものには、調達、物流、採用、商品開発、設備投資などがあります。しかし大きな企業の一員になるだけで、自店が全ての機能をすぐ利用できるとは限りません。配送地域やロット、加工能力、担当者の配置を確かめます。共通仕入れによる原価低下は、切替費用も含めて説明を求めます。さらに、品ぞろえの変更も確認します。そのうえで、店長や生鮮担当が売場を回せる案かを検討します。
買い手が求める対象は、単店から加工拠点を含む複数店まで異なります。その範囲によって、自社の見られ方も変わります。単店なら、商圏、施設、現場の人員が重要になります。一方、複数店では調達や配送のまとまりが取得理由になる場合があります。スーパーM&Aでは、会社全体の売却だけに早く絞らないことが大切です。どの範囲を譲ると、残る事業も維持できるかを考えます。ただし、対象範囲を広げればよいとは限らず、重複する拠点への買い手の方針も確認が必要です。
雇用や地域の売場を重視するなら、買い手の計画を具体的に聞きます。改装、営業時間、責任者配置、既存商品の扱いなどです。現状をすべて固定すると、将来の改善が難しくなる場合もあります。そのため、守る目的と変更できる方法を分けます。例えば、夕方に食事を買える場所を残すという目的があります。製造方法や品目を変えても、その目的を実現できる場合があります。売主の希望を具体的な運営条件へ翻訳して比較します。
譲渡の時期は、繁忙日と切替え作業を重ねて決める
年末年始、連休、地域行事などの繁忙期に、仕入れや人員の変更を重ねると負担が増えます。売上の高い月の直後なら常に譲りやすいとも限りません。繁忙期向けに仕入れた商品の支払や、翌月の在庫調整が残る場合があるためです。受注予約、発注、納品、販売、支払を予定表に置きます。そのうえで、経営交代によって判断が止まらない時期を探します。希望する退任日と店舗が切替えに対応できる日を別々に考えます。
スーパーM&A後に段階的に退く案では、残る期間と役割を定めます。例えば、最初の季節商戦では仕入れを助言します。地域の納入先を紹介し、店長の判断を定期的に振り返ります。このように、必要な仕事へ分けます。いつでも社長が売場へ戻る前提では、買い手の体制が育ちません。健康や生活上の理由で長く残れない場合もあります。その制約を早く示せば、人員配置や切替え順序を検討できます。
承継案を、必要な人と費用をそろえて比較する
提示額に加え、日々の売場を誰が作り、どの利益を残すかを考えます。さらに、売主がいつ役割を終えられるかも最終判断の基準です。独立継続にも内部承継にも第三者への売却にも、必要な人と費用があります。同じ資料で複数案を比べると、資金で解決する課題が見えてきます。一方、技能や判断の移管には時間がかかる場合もあります。その違いを把握したうえで、次章以降の公表事例と価格の考え方を自社へ当てはめていきます。
表は横にスクロールできます。
| 選択肢 | 主に確かめること | 見落としやすい負担 |
|---|---|---|
| 独立継続 | 更新投資と採用を進める人・資金があるか | 社長の休日や緊急対応への依存 |
| 親族への承継 | 本人の意思と、全店を管理する経験 | 家族内の所有と経営の役割の違い |
| 従業員への承継 | 店長業務以外の経営負担を引き受けられるか | 資金・本部機能・他従業員との調整 |
| 第三者への売却 | 調達や人材支援を対象店で実行できるか | 物流・商品・システムの切替え作業 |
| 一部譲渡・段階承継 | 残る事業と売主の役割を区切れるか | 共通費の残存と支援期間の長期化 |
スーパーM&Aの公表事例から、売る範囲と残す役割を読み解く
スーパーM&Aには、さまざまな取引の形があります。一部の株式を渡す協業や、製造子会社ごとの承継があります。増資で改装資金を確保する方法もあります。それぞれ、オーナーの手元資金と売却後の役割が違います。ここでは、公表された事実を示します。そのうえで、売主の判断への活用を本稿の見解として整理します。非公表の雇用保証や価格条件を推測することは避けます。また、大型案件の金額を地域店の価格相場へ置き換えません。
せんどうの段階取得が示す、一度にすべてを売らない選択
ヤオコーは2021年10月14日、せんどうの議決権43.18%を取得しました。千葉県の食品スーパーを、持分法適用会社とした取引です。この段階の取得価額は非開示です。その後、2024年4月1日に22.82%を追加取得しました。議決権比率を66.00%とし、子会社化しています。2021年と2024年の取得は、異なる取引です。少数持分取得と追加取得では、実行時期も取得割合も異なります。[9][10][11]
追加取得の現金対価は29億6,600万円と開示されています。これは22.82%の取得に対応する金額です。会社全体の事業価値や最初の取得対価ではありません。また、取得原価には以前から持っていた株式の評価額も含まれます。取得日時点で評価した金額です。会計上の企業結合の金額と、その日の現金支払は区別します。売主へ新たに支払われる額を確認する必要があります。[11]
段階取得によるスーパーM&Aでは、各段階の条件設計を重視します。価格以外の条件も、段階ごとに決める必要があります。最初の資本参加後、仕入先や設備投資を誰が決めるかを確認します。追加取得までの到達点も決めます。残る株式をいつ、どの方法で売れるかも重要です。経営への関与を減らしても、資金の回収が終わるとは限りません。「一部だけ売る」は負担を軽くする選択にも、長く残る責任にもなります。
戸村の店舗と食品製造を一緒に承継する意味
リテールパートナーズは2021年3月23日に取得を公表しました。子会社マルミヤストアによる、戸村精肉本店の全株式取得です。戸村精肉本店は、発表時点で宮崎県日南市を中心に営業していました。食品スーパー4店と飲食店1店を運営していました。また、子会社の戸村フーズも間接的にグループへ入りました。株式取得対価は非開示です。現在のマルミヤストアの会社概要にも、両社は関連会社として掲載されています。[12][13]
スーパーM&Aの売主は、店舗以外の機能にも目を向けます。店舗だけの評価では、見落とす価値があります。本稿では、精肉加工や地域で親しまれる商品も説明します。製造から店頭までの供給のつながりも整理します。店舗の営業利益と別に、機能を示す資料が役立ちます。ただし、ブランド価値として根拠のない金額を加算しません。商品の粗利益を支える設備・人材・権利を示します。
例えば、店舗と工場を持つ会社を考えます。店舗への卸価格を上げても、グループ全体の収益は増えません。工場の利益を高く見せるだけだからです。店舗だけを売却するなら、承継後の仕入価格が問題になります。供給停止時の代替先も確認します。製造部門も含めるなら、機械の更新や製造責任者も確認します。食品の表示管理まで、買い手が引き継げる必要があります。一体で売る理由は、部門別の数字と実際の業務を対応させて説明します。
一二三屋の取得と合併から、買い手の業態を考える
クスリのアオキホールディングスは2021年11月に取得方針を発表しました。対象は福島県いわき地区の食品スーパー、一二三屋です。後続の企業結合注記では、2022年3月1日の全株式取得を確認できます。同日付で、クスリのアオキへ吸収合併しています。取得対価・取得原価は契約上非公表です。別に記載された取得関連費用を、買収代金として扱うことはできません。[14][15]
食品を強化したいドラッグストアにも、検討する理由があります。生鮮を扱える売場、人材、日々の来店習慣はその候補です。一方、買い手の目的は売主の希望と同じとは限りません。同じ看板や品ぞろえが長く残るかは、別に確認します。本稿では、価格とともに店舗の変更方針を尋ねます。買い手は、この店舗を何に変えるために欲しいのでしょうか。これにより、閉店しない約束だけでは見えない違いが分かります。
別業態では、発注方法や売場の評価方法も変わります。食品スーパーで働いてきた社員がなじめるかも重要です。惣菜部門を維持するか、精肉加工をセンターへ移すかを確認します。店長に残る裁量も論点です。これらによって、社員の残留の意思は変わります。これらは公表事例の実際の処遇を断定する話ではありません。自社のスーパーM&Aでは、雇用人数以外も説明してもらいます。仕事内容と現場の権限を確認するための項目です。
スーパーバリューの増資資金は、売主の受取代金ではない
スーパーバリューは2022年8月31日、普通株式の払込み完了を発表しました。割当先は、ロピア・ホールディングスです。新たに発行した株式は241万4,700株で、1株952円です。払込総額は22億9,879万4,400円でした。この資金は、新株を発行した会社へ入ります。既存株主が株式を売って受け取る現金とは異なります。[16]
会社沿革には、2023年の追加増資も記載されています。その後、2025年には公開買付けが行われています。2026年1月には、OICグループの完全子会社化と上場廃止に至りました。最初の増資から直ちに全株式取得が完了したわけではありません。資本政策がその後も変化した事例として読む必要があります。増資への賛成、持分の希薄化、保有株式の売却は、それぞれ別の意思決定です。[17]
設備の老朽化で、改装資金が足りない会社もあります。その場合、会社への出資と創業者への代金を組み合わせる案もあります。本稿では、両者を同じ総額で評価しないことを勧めます。会社へ資金が入れば、営業を安定させられる可能性があります。ただし、オーナーの退職後資金が増えるとは限りません。改装に必要な額、借入返済へ充てる額、株主へ渡す額を分けます。その方が、目的に合う資本参加か判断しやすくなります。
西友は、発表額と後続開示、取得範囲を分けて読む
2021年3月公表の西友の資本構成は、KKR65%でした。楽天DXソリューション20%、ウォルマート15%が続きます。その後、トライアルホールディングスが2025年3月に全株式取得を発表しました。取得は、同年7月1日に完了しています。過去の資本構成を、現在の所有関係として紹介しないようにします。別の時点の取引として整理することが必要です。[18][19][20]
トライアルの当初発表では、概算取得価額は3,800億円でした。しかし、2026年8月公表の決算短信では金額が変わっています。取得対価である現金と取得原価は、ともに4,096億5,000万円です。取得関連費用26億2,300万円は、別に記載されています。ここでは最新の会計開示を優先し、当初概算を最終的な取得対価と呼びません。関連費用を株式代金に含めた数字へ置き換えることもしません。[19][21]
不動産の流動化計画を別の取引として確認する
さらに2026年8月、一部不動産の流動化計画が発表されました。吸収分割と株式譲渡による別の取引です。予定時期は同年11月と12月で、9月20日時点では未実行です。計画では、営業を承継する会社と対象不動産を持つ会社を分けます。対象店舗は、リースバックを前提としています。これは2025年の取得そのものとは区別して読むべき後続の再編です。[22]
スーパーM&Aの比較では、不動産の保有方法が重要です。営業に必要な費用と売却範囲が変わるためです。土地を手放して資金を得ても、店舗を借り続けるなら賃料が発生します。大きな株式代金だけを見て、自社の売上に同じ比率を掛けても評価にはなりません。商圏、店舗規模、事業範囲、負債、投資計画は案件ごとに異なります。そのため、全国規模の価格から地域店共通の倍率は導けません。
公表事例を自社のスーパーM&Aの売却案へ翻訳する
以上の事例は、同じ会社の後続取引も含めて、承継方法の違いを検討する材料です。事例を多く集めるより、自社が残したいものを先に決める方が相談は具体的になります。例えば、家族の土地を残し、製造部門は含める条件があります。少数株を残して経営に関わる案もあります。条件により、買い手の必要資金や引継ぎ範囲も変わります。表は、自社で確認するための整理です。公表されていない契約内容を推測したものではありません。
表は横にスクロールできます。
| 公表された形 | 売主が確かめること | 金額を読む際の注意 |
|---|---|---|
| せんどうの段階取得 | 初回売却後の権限と残余株式の扱い | 追加持分の対価と会社全体の価値を分ける |
| 戸村の全株式取得 | 店舗と食品製造の一体性、対象子会社 | 対価非開示から倍率を推定しない |
| 一二三屋の取得・合併 | 業態変更と現場の仕事、法人の存続 | 関連費用は株式取得対価ではない |
| スーパーバリューの増資 | 会社に入る資金と株主が受け取る資金 | 払込額を既存株主の売却額としない |
| 西友の取得と後続再編 | 事業と不動産の範囲、賃借後の負担 | 概算・後続会計開示・未実行計画を区別する |
売却後も残る利益を、生鮮・人員・店舗費用から組み立てる
スーパーM&Aでは、引継ぎ後の収益を説明します。直近決算の利益を、そのまま延長するわけではありません。明日の入荷と加工と販売を、今のオーナーがいなくても続けたときに残る収益です。商品別の数字に強い経営者ほど、本部機能や家族の仕事を当然の前提にしがちです。買い手が用意する人材、仕入条件、設備維持費を明らかにします。これにより、利益を恣意的に引き上げずに強みを伝えられます。
営業利益から正常化EBITDAへの調整を見える形にする
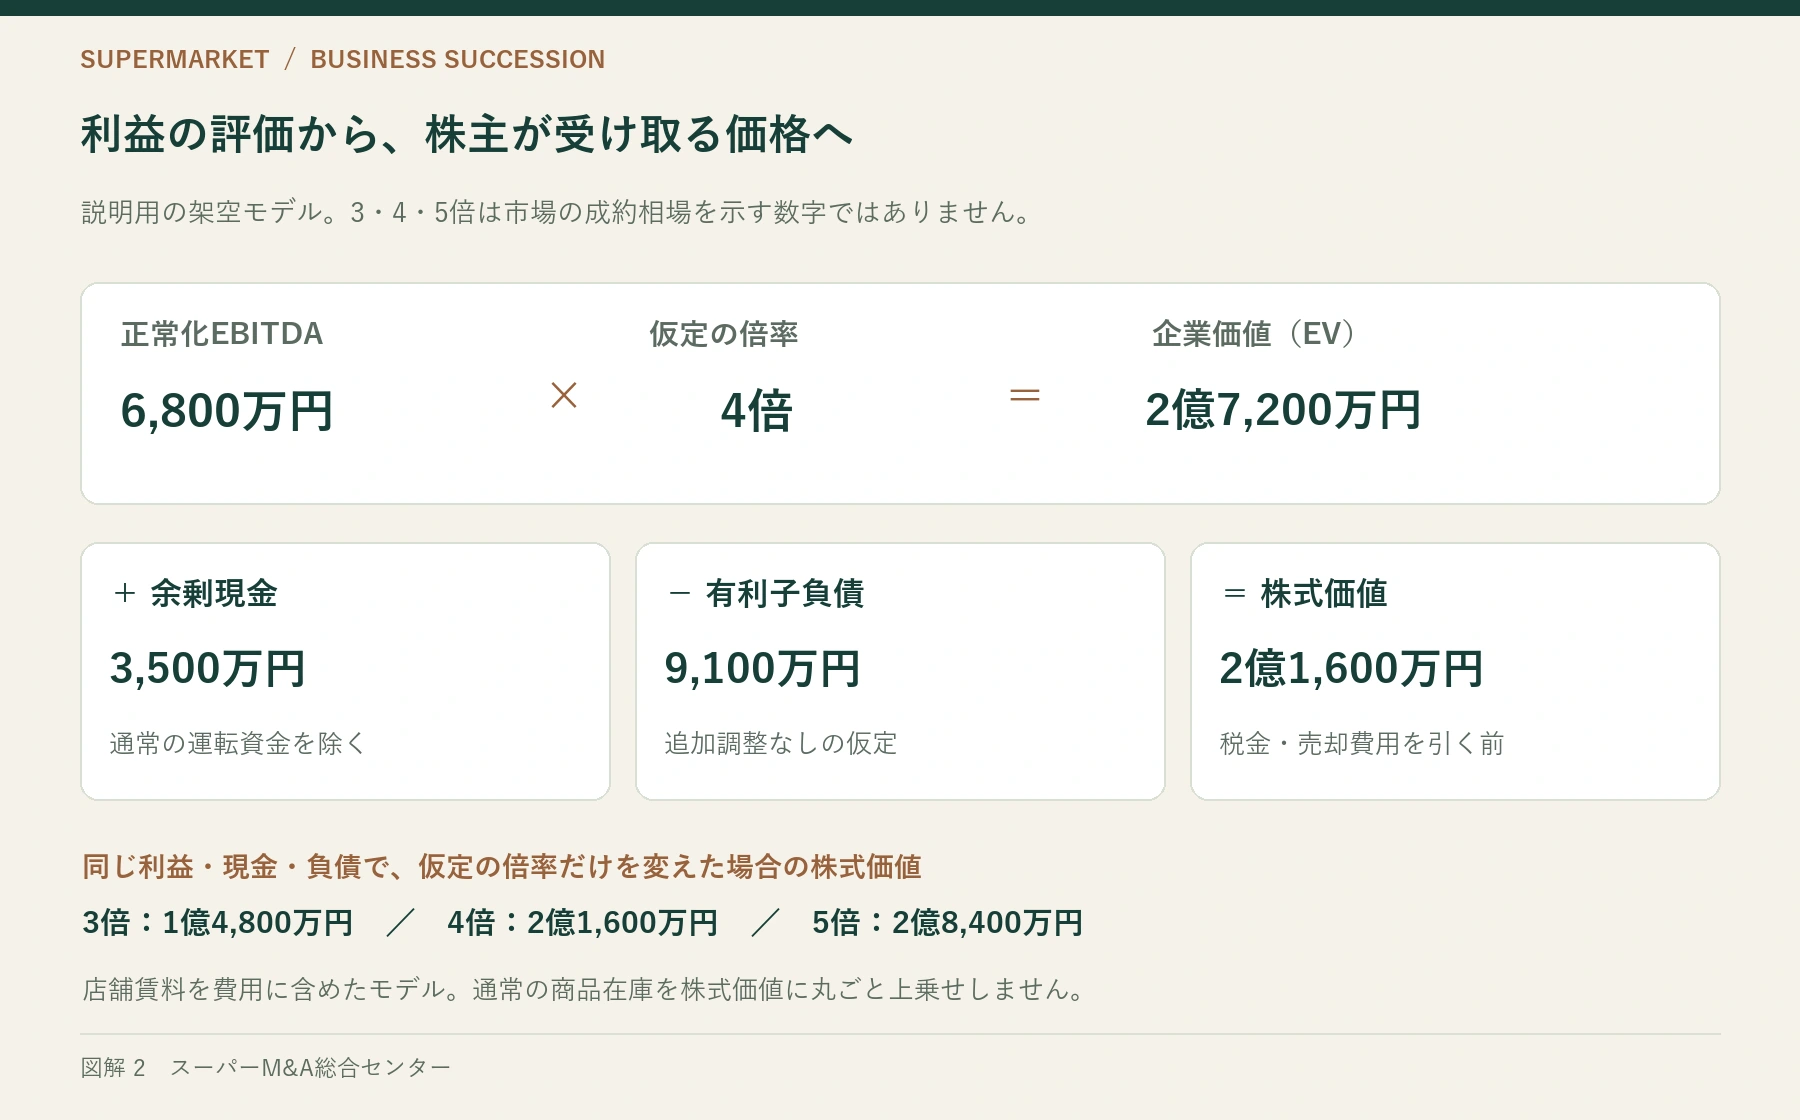
以降は実在の会社とは関係のない、複数店舗を運営する食品スーパーの架空例です。単位は万円です。営業利益4,800に、減価償却費2,400と一過性費用500を加えます。次に、後任人件費の差額600と、賃料の調整200を差し引きます。通常の商品廃棄・棚卸減耗の不足100も引きます。その結果、正常化EBITDAは6,800になります。6,800という利益水準も後述の倍率も、業界の平均を示すものではありません。
EBITDAは、営業利益へ減価償却費等を戻して見る指標です。ここでは、賃料・店舗設備のリース費用を残します。これらの通常費用を控除した後の数字を使います。一過性費用500は、通常の営業では繰り返されない設定です。それを資料で確認できる前提とします。単に、毎年の金額が違う支出という意味ではありません。過去の改装関連費用を戻す場合も、対象を確認します。定期的な売場変更や修繕まで、一緒に除くことはできません。
スーパーM&Aの価格交渉に向け、利益の調整根拠を共有する
買い手との話合いでは、根拠のある項目を明確にします。判断が残る項目も区分します。調整後の結果だけを示すより、役立つ整理です。現役員報酬は給与台帳で確認できます。後任費用は、求人や職務内容から検討します。店舗ごとの棚卸差異では、また確かめ方が異なります。売主と買い手で見方の違う項目を、一つずつ示します。利益全体の信頼性を損なわずに、意見の違いを説明できます。また、価格差を生んでいる条件を絞れます。
オーナーの目利きと、代わりの人員を別々に説明する
朝の仕入れ、開店前の各店巡回、午後の資金繰り確認があります。こうしたオーナーの仕事は、一人の店長では代替できない場合があります。後任人件費は肩書で決めず、仕事を分解します。青果の買付け、鮮魚の歩留まり管理、採用、価格決定、資金管理などです。架空例の600は、新たに必要な費用の増加分です。決算計上済みの役員等の費用を差し引いています。新任者の年収を丸ごと追加した数字ではありません。
家族従業員の役割にも同じ考え方を使います。短時間の会計補助と、毎週のシフト作成・給与計算では負担が違います。担当している仕事によって、代替手段は変わります。業務一覧の目的は、スーパーM&A後の仕事の空白をなくすことです。人件費を増やすこと自体が目的ではありません。副店長が引き受けるなら、その人の元の仕事も確認します。誰が代わるかまで考え、同じ人材の余力を二重に見積もらないようにします。
一方、買い手に本部人員や加工センターがある場合もあります。その場合、売主単独より少ない追加負担で引き継げる可能性があります。この差は自社が単独で維持できる利益と分けて説明します。売主資料の利益を初めから買い手の都合で高くすると、別の候補先には通用しません。自社の継続収益と、候補先ごとの改善余地を二つ用意します。これにより、買い手による価格差を合理的に理解できます。
粗利益率には、値引きと廃棄と棚卸を反映させる
生鮮の強い店では、仕入価格以外も利益を左右します。加工歩留まりや、閉店までの値引き判断も重要です。帳簿上の粗利益率が上がっていても、廃棄記録が不十分なら再現性を説明できません。部門別に、通常価格販売と値引き販売を確認します。廃棄や棚卸差異も継続して見ます。これにより、売場づくりの成果と集計方法の違いを分けられます。日別の上下を問題にするより、曜日と季節をそろえて比較する方が有用です。
架空例では、通常の廃棄等を100追加しています。毎年起こる負担を、正常な費用に戻すためです。その100に期限切れ在庫の処分損を何となく含めた設定ではありません。売却前の棚卸で分かった問題は、対象を特定して考えます。過去の特定在庫を処分する負担と、今後も発生する廃棄水準は別に調べます。同じ問題を利益から引き、さらに価格から全額引く場合があります。その際は、対象と期間が重複していないか確認が必要です。
取引先から受け取るリベートや販促協賛金も、受取年度だけを見て判断しません。仕入数量、販売促進の実施、契約更新など、受け取る条件に対応させます。オーナー個人との関係による特例は、スーパーM&A後も続くか確認します。共同仕入れへ切り替えるなら、仕入値が下がる効果を示します。同時に、従来の協賛金がなくなる影響も示します。片側の改善だけを、収益に足さないことが大切です。
自社物件と賃借店舗の違いをスーパーM&Aの評価へ反映する
家族の建物を低い賃料で借りる会社もあります。第三者から通常条件で借りる会社とは、利益を単純比較できません。架空例の賃料差額200は、売却後の合理的な費用との差です。その差を正常収益へ反映しています。個人の家賃収入と、株主としての売却代金を考える場合もあります。ただし、家賃を高くすれば事業側の利益は下がります。この関係を外して比較することはできません。
会社が土地建物を持ち、一緒に譲渡する場合もあります。その場合、賃借を前提にした評価とは別の設計が必要です。不動産所有による高い利益を、事業価値へ織り込む場合があります。そのうえで不動産を全額加えると、二重評価になるおそれがあります。不動産を独立に評価するなら、店舗側に適正賃料を負担させます。その収益を使うなど、双方の前提を合わせます。方式を決めずに資産価格だけを後から足すことは避けます。
賃借店舗では、残りの契約期間や更新条件を確認します。改装時の承諾や明渡し費用も調べます。短期間で退去する見込みなら、継続利用に制約があります。売上が好調でも、長期利用できる店舗と同じには扱えません。敷金や保証金は資産ですが、すべてが自由に取り出せる現金ではありません。返還条件や控除予定額を調べます。会社に残す権利か、実行前に精算するのかも決めます。その扱いを揃えて比較します。
スーパーM&Aの設備更新資金は、利益指標の外でも確認する
EBITDAだけでは、設備の更新資金は分かりません。冷蔵冷凍設備、空調、レジなどへの支出を別に確認します。計算上は同じ6,800でも、設備の状態は異なります。翌年に大きな更新が必要か、近年に済ませたかを確認します。事業を維持した後に使える現金が違うからです。設備台帳に設置年、故障状況、見積り、更新順位を記入します。その資料があれば、買い手が予備費を大きく見積もる理由を減らせます。
ここで修繕と更新を一括して利益から引くのも適切ではありません。保守や小規模修理は、収益を維持する費用として見直します。一方、資産になる設備交換は将来の現金支出として別に検討します。税務上や会計上の分類は実際の支出内容で確認します。さらに、維持投資や税、運転資金の増減を考えた資金計画を作ります。買い手が代金を払った後も、営業を続けられるかを説明します。
スーパーM&Aの準備中に全設備を新品へ替える必要はありません。買い手が改装方針を変える場合もあります。その場合、売主の直前投資が十分評価されないこともあります。衛生や営業継続に欠かせない措置を先に確認します。そして、買い手の計画を聞いてから決められる投資を分けます。先送りする場合も、故障の兆候を隠さず示します。いつまで使える見込みか、代替手段があるかを資料に残します。
倍率、在庫、不動産をそろえて株式価値まで計算する
スーパーM&Aの倍率を比べるには、利益から控除した費用を確認します。求める値が事業価値か株式代金かも先に決めます。食品スーパーには、毎日の仕入れと販売があります。決済方法や支払日によって、月末の現預金も変わります。倍率計算へ、その日の預金と借入を当てはめるだけでは不十分です。同じ営業状態の会社を比較していない場合があります。
架空の3倍・4倍・5倍で、前提の影響を確かめる
正常化EBITDA6,800へ、仮定の4倍を掛けます。この説明例では、事業価値は2億7,200万円です。余剰現預金3,500万円を加えます。これは通常営業に不要な資金です。有利子負債9,100万円を引くと、株式価値は2億1,600万円です。税金と売主負担の費用を引く前の例です。営業に必要な現金や通常在庫を、余分に加算していない設定です。
以下の3倍・4倍・5倍は、計算の変化を見るための架空の倍率です。業界の取引相場や査定保証ではありません。公表価格があっても、比較倍率を算出できるとは限りません。正常化利益、純有利子負債、対象範囲を同じ基準で確認する必要があります。非公開案件の価格を想像して、事例数を増やすことは避けます。前提の変化による自社の評価の動きを把握します。その方が、交渉の準備になります。
表は横にスクロールできます。
| 説明用の仮定倍率 | 正常化EBITDA | 事業価値 | 株式価値 |
|---|---|---|---|
| 3倍 | 6,800万円 | 2億400万円 | 1億4,800万円 |
| 4倍 | 6,800万円 | 2億7,200万円 | 2億1,600万円 |
| 5倍 | 6,800万円 | 3億4,000万円 | 2億8,400万円 |
倍率と正常化利益の変化を分けて読む
この表では、各行に同じ余剰現預金3,500万円を使っています。有利子負債も、同じ9,100万円です。倍率が1倍動くと、株式価値は6,800万円変わります。ただし、その数字だけで期待価格を決めてはいけません。利益そのものが下がるケースも検討すべきです。例えば、正常化利益が6,300万円となる場合を考えます。同じ現金・負債で仮定4倍なら、株式価値は1億9,600万円です。利益の根拠を500万円説明できるかが、評価に影響します。
日々の仕入資金と区別するスーパーM&Aの余剰現金
預金が多い日でも、翌日に仕入代金や給与支払が集中する場合があります。そのため、全額を売主へ分配できるとは限りません。カードや電子決済の売上が入金されるまでの期間も考えます。余剰現金は、資金繰り表で通常の営業に必要な残高を確認した後に判断します。架空例の3,500万円は、その確認を終えた金額です。貸借対照表の現金を、そのまま書き写した数値ではありません。
スーパーM&Aの運転資本では、在庫や売上債権、仕入債務等を確認します。営業上の項目について、双方が合意した範囲で設計します。例えば、年末商戦の前だけ商品が増える会社があります。その場合、年度末一点の残高では通常水準を表せないことがあります。月次推移、季節の仕入れ、販促予定を確認します。そのうえで、実行日に必要な商品と支払負担を残すようにします。仕入債務を後回しにすれば、現金は一時的に増えます。しかし、それで営業の条件を改善したことにはなりません。
この例では、通常在庫は事業を動かす運転資本に含まれます。したがって、商品の合計額を事業価値へ再度上乗せしません。事業譲渡では、在庫の売買額を個別に定める場合もあります。その際も、営業権や他の代金との対応を確認します。株式譲渡と資産単位の譲渡では、契約書の表示も違います。「譲渡総額」が同じでも、含まれるものを揃えて比較します。そうしなければ、有利不利は判断できません。
数量と換金可能性を確かめるスーパーM&Aの実地棚卸
実行日に商品があることと、その商品が帳簿の額で売れることは別です。賞味期限、破損、季節外れ、販売停止品、売場に出せない在庫は区分します。値引きして販売する通常の商品と、引継ぎ前に処分すべき商品も分けます。すべてを定価にしたり、食品だからと一律に大きく減額したりしません。実際の販売と廃棄の記録に沿って確認します。その方が、公平な精算に役立ちます。
店内加工では、原材料と加工済商品を二重に数えない棚卸手順が必要です。センターから移動中の商品や、委託商品も確認します。返品できる商品も含め、所有者と費用負担者を明らかにします。買い手の疑いを予想し、過度な余裕を価格に入れる必要はありません。実行前後の数え方と、差異の扱いを合意します。その方が、両者の価格認識を近づけられます。
商品券やポイントなど、販売済みでも将来の提供が残る項目もあります。すべてを機械的に、額面で借入金扱いするわけではありません。帳簿処理、利用見込み、商品原価を確認します。また、既存の運転資本調整との関係も調べます。通常利益へ織り込んだ負担と、実行時点の未履行分を区別します。両方の調整を混ぜないことが重要です。評価担当者と経理担当者が同じ項目を別名で差し引いていないかも確認します。
純資産や年買法は、収益との重なりを確認して使う
純資産から考える場合は、土地の時価以外も確認します。老朽設備の利用可能性や、回収が難しい債権も対象です。返還条件のある保証金や未計上負担も見ます。利益が高くても、設備更新を止めてきた会社があります。その場合、帳簿資産額だけでは将来の営業力を表しきれません。逆に、償却済みでも安定して使える設備もあります。簿価が小さいからといって、現場の役割まで消えるわけではありません。
いわゆる年買法では、純資産と数年分の利益を組み合わせます。その場合も、退任後に利益が残るかを確認します。どの資産から生まれる利益かも明らかにします。純資産の修正と、将来収益に必要な支出は関連しています。無関係に足し引きすると、設備や不動産を重複評価する場合があります。方法の名前だけで結論を選ばないようにします。その計算が表す権利と負担を確かめます。
将来の現金収支から検討すれば、設備投資や運転資金の増減を示せます。ただし、客数や粗利益率の予測次第で結果は大きく変わります。物価上昇による売上増をすべて実力の伸びと置かず、客数、買上点数、単価に分けます。将来予測、利益倍率、資産評価を照らし合わせます。そして、説明の弱い箇所を探します。その使い方なら、複数の方式を並べる意味があります。最も高い計算だけを選ぶための比較にはしません。
リースと借入を、利益の定義に合わせて整理する
今回の架空例では、賃料・リース費用控除後のEBITDAを使います。有利子負債9,100万円との対応も揃えています。別の比較対象が、賃料控除前の利益を使っている場合もあります。その数字を、そのまま横に並べることはできません。リース負債を借入と同じに扱うかは、評価の設計によります。利益側の処理と、契約上の価値調整を合わせて検討します。費用として引いた同じ負担を、説明なしに再び全額控除しません。
保証債務、原状回復、閉店支出には、それぞれ発生条件があります。一律に通常借入とまとめると、実態が分からなくなります。まず、発生見込み、条件、金額の確かさを示します。そのうえで、価格に含めるか、特定の補償で扱うかを決めます。例えば、通常修繕費を利益から控除している場合を考えます。その全期間分をさらに別負債として引くと、負担が重なる可能性があります。そのため、調整の重複を点検すべきです。
スーパーM&Aの評価を依頼する際は、結果と明細を受け取ります。事業価値から株式価値へ移る計算が分かる資料です。現預金、借入金、対象外資産がどの行に入るかを確認します。運転資本不足や特定債務も明らかにします。そうすれば、他の提案と同じ条件へ直せます。高い倍率でも、調整額が大きければ受取額は下がります。一方、控えめな倍率でも、調整が明瞭な提案はあります。対象範囲も分かれば、最終代金の見通しを立てやすくなります。
最高額の提案を、そのまま最良の承継と決めない
スーパーM&Aの提案では、代金と支払時期を確認します。店舗継続、雇用、オーナーの引継ぎ負担も一緒に読みます。とくに毎日営業する食品スーパーでは、実行日からの発注や支払を止められません。売主が退任できる日と、お金を受け取り終える日が離れる場合もあります。条件の良し悪しは、見出しの総額だけでは決まりません。自分が達成したい承継の姿へ照らして判断します。
即時金、固定後払い、業績条件を三つに分ける
同じ架空会社へ二つの提案があるとします。A案は実行時に2億1,600万円を全額支払います。一方、B案は実行時1億8,000万円、1年後に固定後払い2,000万円です。さらに、業績に応じ最大4,500万円を支払う設定です。B案の表示上限は2億4,500万円です。ただし、業績条件を達成しない場合の固定部分は2億円です。どちらも、税金・売主費用控除前の例です。実際の受取には、契約上の調整や支払者の信用状況を確認します。
表は横にスクロールできます。
| 比較する項目 | A案 | B案 |
|---|---|---|
| 実行時の支払 | 2億1,600万円 | 1億8,000万円 |
| 固定の後払い | なし | 1年後2,000万円 |
| 業績条件付き追加額 | なし | 最大4,500万円 |
| 固定部分の合計 | 2億1,600万円 | 2億円 |
| 条件達成時の表示上限 | 2億1,600万円 | 2億4,500万円 |
支払時期と業績条件の違いを比較する
B案はA案より、最大2,900万円多くなります。一方、実行時の支払は3,600万円少なくなります。固定部分だけでは、A案より1,600万円少ない計算です。追加額を全額受け取れる前提で生活資金を組むべきではありません。また、固定後払いは業績条件付きではありませんが、将来の回収リスクは残ります。支払日、支払主体、担保や保証を確認します。相殺が認められる範囲も調べます。「固定」と「現金化済み」を同じ意味で扱わないようにします。
スーパーM&Aの業績条件では、算定期間と買い手の権限を点検します。改装休業や新たな本部費により、利益は動きます。仕入先の統合や価格政策も影響します。そのため、売主の努力だけでは条件を達成できない場合があります。対象店舗と指標、共通費の配賦、異常時の扱い、数字を確認する権利が必要です。本稿では、条件付き支払を避けること自体を勧めているわけではありません。売主が負う不確実性を、金額とともに把握する考え方です。
店舗と雇用の継続条件をスーパーM&Aの提案で確認する
「地域の店を残す」という説明だけでは、対象が分かりません。全店舗を続けるのか、屋号だけを残すのかを確認します。買い手が重複商圏に店舗を持つ場合もあります。その場合、統合後に売場の役割を変える可能性があります。閉店、改装休業、業態転換、部門廃止を分けて確認します。特に守りたい事項は、対象店舗と期間を明らかにします。売主も、条件を永久に固定する影響を考えます。買い手の改善余地をどこまで残すかが論点です。
雇用では、人数が維持されるだけでなく、勤務地、シフト、待遇、担当部門を見ます。通勤が難しくなる異動や、加工担当から別業務への変更も考えられます。これらは、本人の継続意向に影響します。短時間勤務者も含め、どの時間帯に誰が必要かを説明します。店舗運営の実態が分かる資料が有用です。売主と買い手で、承継に重要な人材の見方が違う場合があります。個人情報の管理に配慮し、段階的に確認します。
雇用方針を評価するには、買い手の言葉に加えて初期の運営計画を見ます。引継ぎ担当の人数と、発注システム研修の時期を確認します。店長の相談窓口も決めます。それにより、現場は移行を想像しやすくなります。短期間で仕組みを変える計画が必ず悪いわけではありません。変更の順番と支援体制を確認します。品切れや接客の混乱を抑えられるかが、売主の判断材料になります。
スーパーM&A後のオーナー業務と終了条件を決める
売却後の顧問契約について、期間と月額報酬だけを決めても負担は読めません。市場への同行、仕入先への紹介、店長会議などがあります。行政への手続支援も含め、依頼される仕事を具体化します。早朝や休日の対応が必要なら、稼働日数だけでなく時間帯も確認します。後任者の配置期限と、引継ぎの到達点を双方で共有します。買い手の人員不足を、売主が無期限に埋める状態を避けるためです。
スーパーM&A後の残留報酬は、株式代金と分けて考えます。高い顧問料でも、実際に働く対価なら業務が伴います。退任後の自由な資金とは性質が違います。業績条件付き代金と、顧問業務が結び付く場合もあります。その際は、退任や病気で働けなくなったときの扱いも確認します。取引履歴、商品規格、発注判断、例外対応を記録しておきます。オーナーがすべてを口頭で教える負担を減らします。それにより、長期拘束を減らす交渉につながります。
仕入先との信用が、社長個人へ集中している場合もあります。その場合、紹介や共同対応の期間を設ける案もあります。完全退任を急ぐより、現実的なこともあります。ただし、取引継続の判断は相手先にもあります。紹介だけで、必ず同じ条件が続くとは約束できません。どの先へいつ説明し、条件変更を誰が判断するかを整理します。将来の取引結果をすべて売主へ背負わせない設計を検討します。
実行直後の発注と支払を、提案段階で確かめる
食品スーパーは、契約に署名した翌日にも入荷し、加工し、売場へ商品を出します。実行日前後も、口座権限や決済端末を使える必要があります。送金、現金回収、店長の承認権限も確認します。これらが途切れると、引継ぎ自体が営業を傷めます。買い手に、初月の運営担当と移行手順を示してもらいます。代金を払う能力と、店舗を回す能力の両方を確認します。資金調達が間に合う見込みも、希望額とは別の条件です。
既存の取引網が強い候補先でも、自社の店舗へ配送できるとは限りません。納品の時間帯、最低発注量、冷蔵温度帯を確認します。返品の扱いや、配送拠点からの距離も調べます。仕入単価が下がる一方で配送頻度が減れば、在庫や欠品の負担が増えることがあります。買い手の規模だけで、相性を判断しないようにします。発注から売場に並ぶまでを、具体的に一度追います。それにより、実行できる改善かが見えてきます。
スーパーM&Aの比較表には、価格と未確定事項を記します。例えば、物件賃貸人の承諾待ちと設備調査待ちがあります。融資の最終審査待ちもあります。未確定事項によって、実行までの不確実性は違います。未確定という理由だけで、候補から外す必要はありません。まず、解決を担当する人と期限を確認します。少し高い提案を、長く待つ場合の機会を考えます。一方、営業上の準備を進められる提案には確実性があります。自分の予定に照らし、両者を比べます。
補償負担と受取代金で判断するスーパーM&Aの最終条件
表明保証や補償では、売主が説明する事実を確認します。後で誤りが分かった場合の扱いも決めます。食品事故、労務、設備、仕入先との争い等を確認します。既に把握している事項は、個別に整理します。問題があるだけで取引できないと決めつけず、対応状況と残る負担を示します。説明済みの特定事項を、価格に反映した場合もあります。その際は、一般的な補償で同じ負担が重複しないか確認します。
補償上限や期間が大きく違う提案もあります。その二つを、代金だけで順位付けすることはできません。支払の一部を留保する案なら、返還の条件と時期も受取予定へ反映します。確定代金、条件付き代金、残る責任を並べます。すべての不確実性を一つの金額へ無理に換算する必要はありません。そのうえで、守りたい店舗や従業員に合う案を選びます。退任の時期や家族に残したい資金も考えます。目的を満たす組合せを選ぶことが、売主の仕事です。
スーパーM&Aの候補を絞る前に、利益調整表と売却対象一覧を揃えます。初月の運営計画や代金の受取予定も、同じ前提へ直します。担当者が別々に作った資料でも、在庫や不動産、借入の扱いが一致しているかを見ます。ここまで揃うと、なぜその価格で営業を続けられるかを話し合えます。単なる値上げ要求から、条件の実現性を考える対話へ進めます。売却後の店の姿と自分の暮らしを、同じ数字と条件で説明できる状態を目指します。
スーパーM&Aの売却準備は、翌朝の売場を開ける条件から
スーパーM&Aの準備では、経営者が替わる日の店舗を考えます。まず、何を途切れさせてはいけないかを明らかにします。用意する資料の量も、その確認に必要かどうかで決めます。店舗の仕事は、朝の入荷、加工、値付け、レジ開設から始まります。さらに、夕方の補充と閉店後の清掃が続きます。これらには、それぞれ別の担当者と取引先が関わります。そこで、株式や店舗を渡す合意を工程表に載せます。同じ表に、次の体制で業務が動くかの確認も載せます。これが準備の出発点です。
最初の一か月は店舗の一日を、人と支払先までつなげて書く
例えば、鮮魚担当者が早朝に市場で買い付ける店舗があります。担当者は、その場の相場を見て数量を変えています。この場合、仕入先一覧だけでは業務を再現できません。誰の口座で購入し、欠品時に誰へ連絡し、代金をいつ支払うかを追います。社長の電話一本で追加配送が来る場合もあります。その際は、会社の仕組みなのか個人的な配慮なのかも確認します。後任が使える連絡経路になるまで、引継ぎ済みとは扱わないことが大切です。
一日の流れには、現場が困ったときの判断者も書き加えます。例えば、値引きの開始や加工量の増減を誰が決めるかという情報です。さらに、遅刻者の応援、冷蔵ケースの異常への対応も挙がります。また、クレームによる返金の判断者も確認します。権限を移す準備をせず、店長へ仕事だけを増やすと、社長が残る期間が延びてしまいます。スーパーM&Aで買い手に求めるのは、資金、人材、管理機能のどれかを考えます。この記録から、その希望を具体化できます。
担当者への確認には、通常の業務改善として記録を整える段階があります。一方、売却を確定事項として告げる段階は別に考えます。ただし事実と異なる説明で必要な協議を先延ばしにする方法は適切ではありません。まず、会社として承継方針を検討する責任者を定めます。次に、どこまで決まった時点で誰へ説明するかを設計します。秘密保持と従業員への誠実な対応を両立できる順序を考えるためです。
在庫の欠品と過剰を、スーパーM&Aの準備で把握する
売場から下げた商品を、在庫からも除いたつもりで倉庫へ置いていることはないでしょうか。廃棄予定品や返品の回答待ちは、通常商品と置場を分けます。販促用に保管している品物も同様です。すると、現物確認がしやすくなります。帳簿上の処理が未了なら、その理由と担当者を記録します。値札が付いていることや、棚から離れていることだけでは引渡し対象を判定できません。準備段階から例外を見える状態にすることで、最終日の立会者の判断をそろえられます。
スーパーM&Aの前に在庫を極端に減らすと、資金繰りは改善して見える場合があります。しかし、特売の欠品や定番商品の品切れで来店習慣が崩れれば、引き継ぐ事業の力を損ねます。反対に、売場を充実させるため大量に仕入れる場合もあります。しかし、決済時に買い手が引き取らない商品が残るおそれがあります。先に、通常営業に必要な量を部門ごとに把握します。そして、販促や季節要因による一時的な積増しを説明できるようにします。
商品ごとに所有者と置場を確かめる
準備段階では、販売期限の短い商品と季節商品を分けます。さらに、売れ行きの遅い日用品と預かり販売の商品も分けて把握します。ただし、同じ棚に並んでいても、所有者や返品条件が異なることがあります。そのため、棚卸表に数量があるという理由だけで譲渡対象へ入れず、仕入伝票と契約を照合してください。店舗間の移動中の商品や、加工場の原材料も確認します。また、別倉庫にある包材も見落としやすい対象です。
記録の基礎作りは月次損益・在庫・棚卸資料を整える解説も参照できます。本稿では、通常の商品量と必要資金を把握することを重視します。売主自身がそれを説明できることが大切です。帳簿をきれいにするだけでは、その判断材料はそろいません。買い手の在庫基準が、自店の営業時間や納品頻度に合わない場合もあります。その際は、把握した数字が修正を求める根拠になります。
一年の計画に、改装・更新・催事の判断期限を置く
スーパーM&Aを待つ間も、迫った設備更新の判断は必要です。冷蔵機器の修理、安全に関わる工事、通常の消耗品交換を整理します。一方、買い手の方針で変わり得る大型改装は分けて考えます。前者は営業継続のための判断を行い、後者は投資回収と承継予定を比較します。売却のために修繕を止めた利益は、平常時の利益と分けて説明します。こうした説明が、調査段階での信頼を守ります。
お盆、年末年始、学校行事などで販売量が変わる店もあります。その場合、売上が大きい月だけで実行日を決めないようにします。予約の受付日、仕入の確定日、包材の発注日、臨時雇用の契約時期が先行するからです。例えば年末商品を売主が予約販売し、買い手が引き渡す日程を考えます。その場合、受領済み代金と仕入負担を調整しなければなりません。準備の暦には販売日だけでなく、約束が生まれる日も記録します。
必要な判断を一年の準備表に並べる
表は横にスクロールできます。
| 時期 | 売主が進めること | 次の段階へ進む条件 |
|---|---|---|
| 一〜三か月 | 日々の判断者、季節在庫、主要契約、資金の動きを確認 | 社長が抜けると止まる仕事が特定できる |
| 四〜六か月 | 棚卸の精度を上げ、家主・仕入先・従業員の説明順を設計 | 移せる契約と同意や再手続が必要なものを区別できる |
| 七〜九か月 | 候補先の条件を比較し、店舗調査と必要投資を具体化 | 代金だけでなく営業継続に必要な負担を比べられる |
| 十〜十二か月 | 精算基準、許認可、人員、決済・引継ぎ日程を確定 | 開店と支払を継続できる証拠がそろう |
この一年は標準的な所要期間を保証する表ではありません。資料がそろっていても、家主の同意や人員調整に時間がかかる場合があります。一方、健康上の事情で短い準備期間しか取れない場合もあります。そのときは全作業を一律に早めず、営業を止める可能性が大きい項目から先に確認します。期限に間に合わせることと、未確認の条件を引き受けることを、同じ判断にしないでください。
スーパーM&Aの情報管理は、会社名を伏せるだけでは足りない
経営資料をまとめる作業自体にも閲覧範囲を設けます。共同のパソコンへ、買い手候補の名入りファイルを置くことは避けます。また、店舗共通のメールへ面談予定を送る場合も注意が必要です。説明前に情報が広がることがあるためです。関係者を不必要に増やさず、個人端末へ分散した資料は管理できる場所へ集めます。そのうえで、担当者が休んだときも引き継げる連絡方法を定めます。経営者一人しか状況を知らない状態は、長期化させないようにします。
地域内に数店舗しかないスーパーでは、匿名資料の細部にも注意が必要です。例えば、店舗数と売場面積、独自の生鮮売場を組み合わせます。さらに配送先が分かると、候補先が店舗を推測することがあります。初期概要は、相手が投資方針を判断するために必要な範囲へ絞ります。店舗写真や仕入先の固有名、従業員の勤務表を最初から渡す必要があるとは限りません。詳しい情報を開示する前に、受領者と閲覧者、利用目的、再配布の扱いを明確にします。
会員情報は利用目的と開示範囲を確認する
会員情報を、価格交渉の材料として丸ごと渡すことは避けます。まず来店頻度や商圏などの集計で、事業の特徴を示せるか検討します。個人情報保護委員会の通則ガイドラインは、承継後の利用目的を扱います。また、交渉段階の個人データを守る契約についても説明しています。承継だから自由に使えるという理解を避け、識別できる情報が必要な理由と閲覧権限を確認します。[23]
当センターの見解では、スーパーM&Aの情報開示は準備が重要です。「見せられる資料の一覧」だけでは不十分です。資料ごとに、何を確かめるために、どの段階で誰が見るかを決めます。すると、過剰な開示と調査不足の両方を防ぎやすくなります。話が不成立になった場合も想定し、返還・消去とその確認方法を決めます。また、競争関係にある候補先には、価格や仕入条件の細部を扱う体制を専門家と調整することも必要です。
スーパーM&Aの詳細調査で、帳簿の数字と売場の責任を照合する
詳細調査では、売主が説明できる事項と未確認事項を分けて示します。買い手からの指摘を待つより、話を進めやすくなります。スーパーは日々仕入れ、販売し、値下げし、廃棄します。そのため、調査開始時の残高が決済日の残高とは限りません。店舗の責任者、経理、仕入担当、外部の専門家は同じ基準日を使います。そして、途中で生じた動きを後から追えることが重要です。
棚卸は数え方より先に、引き取る商品の条件を合意する
商品を何時に数えるかだけ決めても、評価の争いは残ります。まず、鮮度や残存期限に問題のあるものの扱いを合意します。包装が破損したもの、値下げが前提のものも同様です。「仕入原価で引き取る」という説明の範囲も確かめます。具体的には、返品予定、仕入値引き、運賃、加工途中品の扱いです。すべての商品を一律の帳簿単価で精算することが、自店にとって適切とは限りません。
閉店後に数える場合は、その時点までの売上と返品、数えた後の納品や廃棄を切り分けます。計数用の一覧を上書きする運用では、修正の理由が分からなくなります。最初の結果、再確認した箇所、双方が合意した調整を残せる形にします。売主側と買い手側の立会者が、疑義のある商品をその場で確認できる準備も必要です。棚卸作業の速さより、後日に同じ事実へ戻れることを重視します。
株式譲渡では、商品の所有者は会社のままです。ただし、在庫が通常水準かどうかも確認します。株価調整や契約上の説明に関わることがあるためです。事業譲渡では、商品自体が売買対象となる範囲と引渡し条件を定める必要があります。双方の形態で論点は同じではありません。スーパーM&Aの価格へ棚卸結果を反映するなら、計算者と異議の期限を決めます。さらに、合意できない差額の扱いまで、契約と実務を合わせます。
仕入割戻と販促負担を、スーパーM&Aの精算で確かめる
仕入額に応じた割戻、販促協賛金、物流利用の値引きも確認します。これらは、商品販売の利益とは異なる条件で発生する場合があります。まず契約期間、対象商品、達成基準、請求・入金時期を整理します。そのうえで、未収として計上した金額の確実性を確認します。例年入金があるという経験だけでは、所有者変更後も同じ条件が続く根拠になりません。仕入先との合意内容に戻ることが必要です。
決済日をまたぐ年間契約では、途中までの仕入実績だけで売主側の取り分が確定するとは限りません。買い手が仕入先を変更した結果、年間基準を満たせなくなることも考えられます。前提が変わる割戻は、利益評価の説明と決済後の精算を分けて扱います。未達時は、売主がすべて負担する条件なのかを確かめます。また、買い手の方針変更による影響をどう扱うかも調べます。数字と行動の両方から確認してください。
また、返品、特売の差額負担、商品回収時の費用も、担当者同士の口頭調整になっている場合があります。新担当者が同じ条件を使えるか確かめ、過去の伝票から慣行を整理します。ただし、買い手が仕入先へ照会する前に売主の承諾を確認します。先に直接連絡すると、売却検討が伝わるおそれがあります。スーパーM&Aでは、仕入先との取引継続を確認します。その際は、連絡する相手、説明内容、タイミングを当事者間でそろえます。
ポイント・商品券・予約代金を、売上と将来の負担へ分ける
外部のキャッシュレス決済や宅配サービスには、売上日と入金日が異なるものがあります。月をまたいだ売上、取消し、手数料、留保金を照合します。そして、基準日前の売上がどちらの口座へ入るかを決めておきます。事業譲渡では新しい加盟店契約が必要か、従来の契約を継続できるかも確認対象です。紙の商品券を数えるだけでは、決済残高の調査は終わりません。店外の事業者が持つ精算情報まで、経理担当者が追えるようにします。
店頭で受け取るお金は、その日に商品を渡した代金とは限りません。将来の買物に使われるチャージや商品券もあります。さらに、予約商品の前受金も含まれます。残高の集計がレジと会計で一致するか、外部事業者が発行する券はどこから精算されるかを確認します。口座にある現金を、すべて売主が自由に受け取れるとは考えません。そう扱うと、買い手へ未計上の履行負担が残りかねないためです。
発行の仕組みと顧客への約束を確認する
金融庁は、前払式支払手段の性質を説明しています。例えば、あらかじめ対価を得て発行されることです。また、商品やサービスの代金支払に使えることも挙げています。有償チャージ、購入時の特典ポイント、外部共通券を一括して同じ制度と考えないことが出発点です。名称がポイントであるだけでは判断できません。発行条件、利用先、期限、残高管理を調べ、必要な手続や利用者への案内を管轄の窓口等へ確認します。[24]
スーパーM&Aの譲渡条件では、商品券等を使える店を確認します。また、利用条件と問い合わせ先が変わるかも明らかにします。店頭で旧商品券を断る事態は、金額以上に顧客の信用を傷つける場合があります。制度上の対応と、買い手が引き受ける費用の合意を並行して進めてください。予約商品も、受付票と入金、発注、引渡し予定を突き合わせます。そのうえで、約束した内容を誰が履行するか、店舗担当者へ伝えます。
店舗・冷凍冷蔵設備は、使える期間と支払義務を確かめる
店舗賃貸借では、借主の法人が変わる場合と株主が変わる場合を分けます。そして、同意・通知、更新期限、用途、修繕分担を確認します。家主が出店当初の関係で認めていた看板や荷さばき、隣地駐車場も、後任が当然に使えるとは限りません。面積と賃料だけでなく、必要な場所と時間の利用条件を確かめます。それが、売却後の運営費を見誤らないために必要です。
スーパーM&Aで確認する冷凍冷蔵機器は、台帳だけでは判断できません。台帳にないから対象外とも、台帳にあるから所有物とも言い切れません。リース、割賦、設備会社や家主の所有、仕入先からの貸与を確認し、機器番号を現物へ対応させます。そのため、名義変更や契約の継続条件が未確認のまま、譲渡対象資産の明細に載せないようにします。残る支払と修理の負担を区別し、解約・撤去を含めて誰が費用を負うかを調整します。
環境省は、対象のフロン使用機器を引き続き使うため譲る場合を案内します。その際は、点検整備記録簿の引渡しも必要とされています。すべての冷蔵庫が同じ規制対象という意味ではなく、冷媒や機器の種類を確かめます。故障歴と補充履歴は将来の費用判断にも有用です。より詳しい確認手順は不動産・環境DDの解説へ進み、店舗別の未確認事項を残してください。[25]
人件費と未払金は、月末残高を越えて実態を確認する
調査で差額が見つかったら、売主と買い手の経理担当だけで全原因を判断しないことも大切です。商品の納品を覚えているのは、売場かもしれません。一方、販促費の経緯を知るのは本部という場合もあります。また、勤務の例外は店長が把握している可能性があります。事実確認の窓口を一本化しつつ、回答を知る担当者へ照会する順路を決めます。これにより、同じ説明を何度も求められる負担を減らせます。また、推測した内容が正式な回答として残ることを避けます。未解決の差額は分かる範囲と残る疑問を併記します。
店舗では、売掛金より買掛金の管理が重要になりやすい面があります。ただし、請求書がまだ届かない支出を見落とすと精算を誤ります。例えば、月末直前の納品、修理、外注清掃、販促印刷を確認します。さらに、勤怠集計前の給与も対象です。請求書の有無だけで判断しないようにします。基準日前に発生したものと、基準日後の営業のためのものを分けます。そのうえで、買い手へ渡す残高と売主側で処理するものを合意します。
勤務実態と本人の継続意向を把握する
従業員の条件は、賃金表と雇用契約だけでは判断できません。実際の出勤時間、早朝準備、閉店作業も調べます。また、他店舗への応援も含めて確認します。疑いがある事項を一括して「現場の慣行」と説明しても、調査は終わりません。記録の欠落と実際の支払不足の有無を専門家と切り分けます。証拠の確認方法は店舗別の労務DDで詳しく扱っています。
生鮮部門の責任者が残るかどうかは、法的な雇用関係と別に本人の意向を確かめる必要があります。例えば、加工方法や発注権限が大きく変わるのに、賃金が同じだから問題ないとは限りません。スーパーM&Aの売主は、本人に代わって継続勤務を保証しません。そのうえで、買い手が仕事内容や相談窓口を説明する場を整えます。ただし、退職の可能性を知りながら、曖昧に扱わないことが大切です。補充や育成に必要な期間を条件へ反映するほうが現実的です。
スーパーM&Aの契約実行と売場の引継ぎを、同じ日程で成立させる
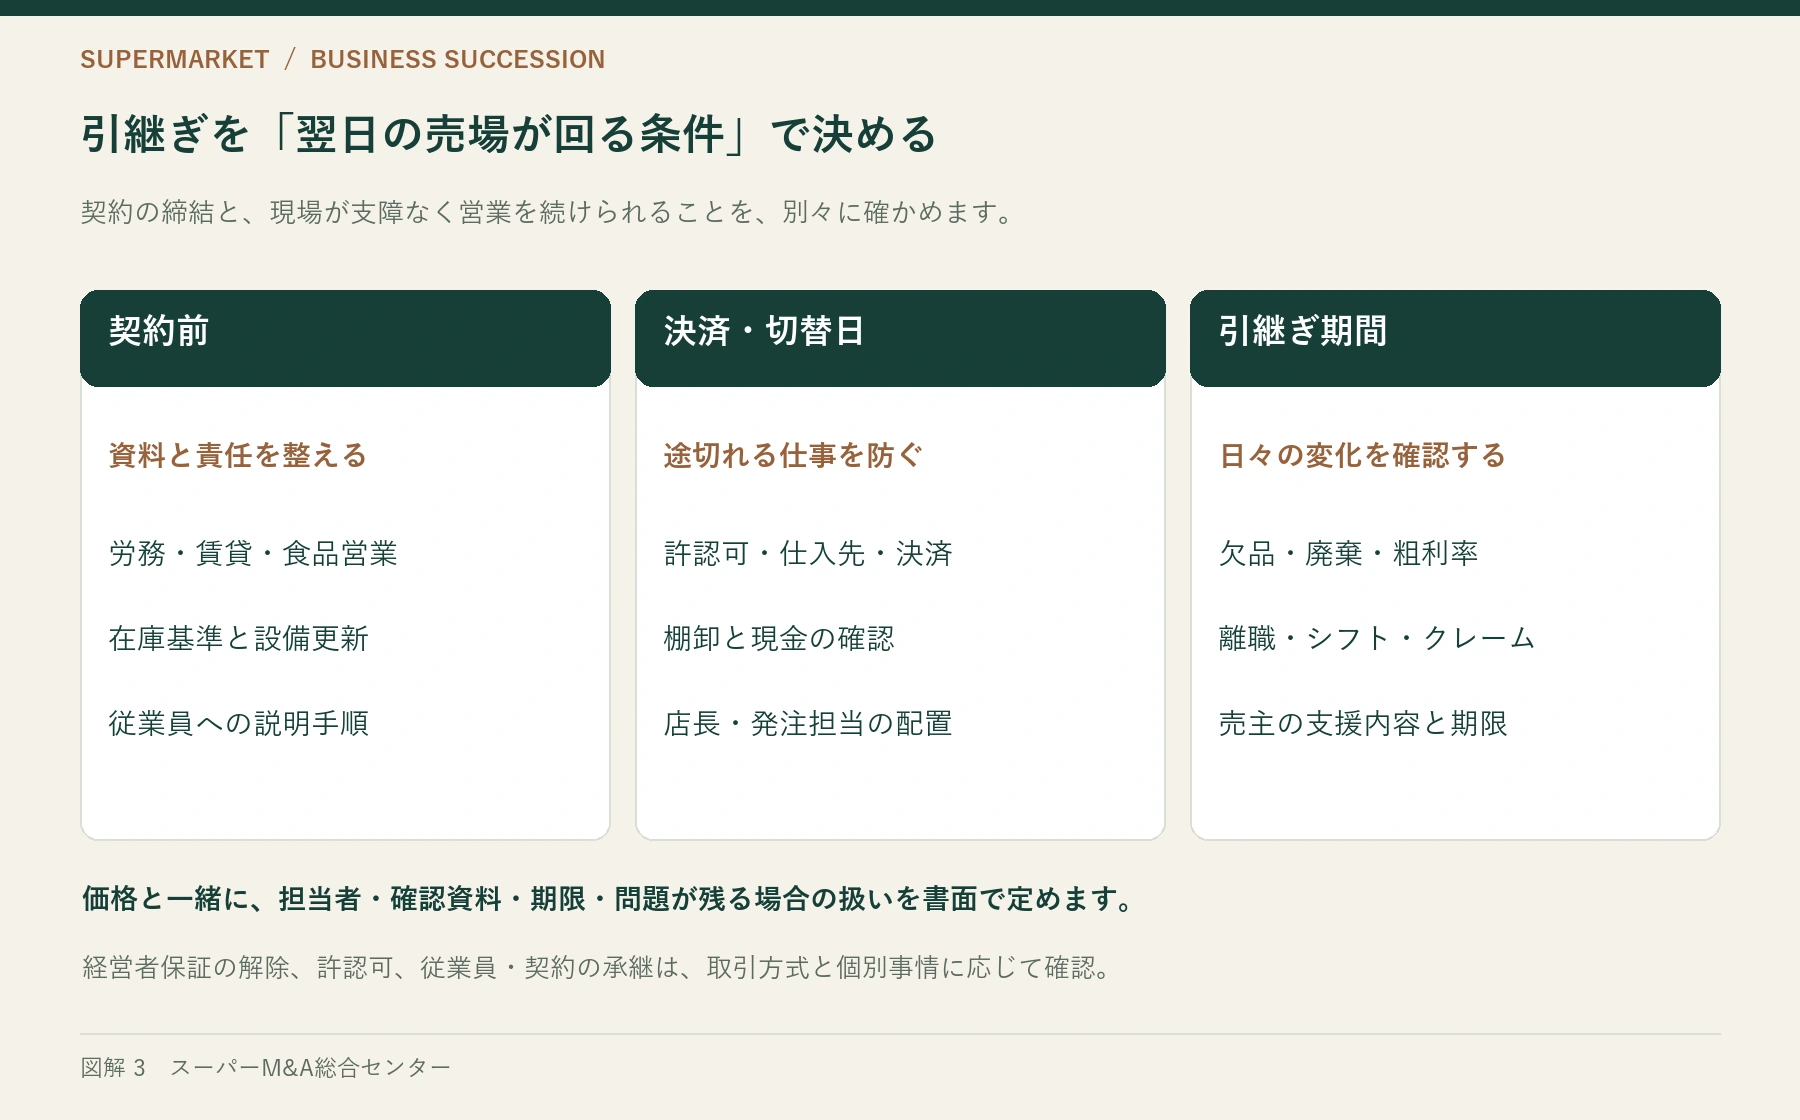
スーパーM&Aで送金と株式等の引渡しが終わる日も、店舗は動きます。納品車が到着し、食品を加工し、顧客が会計を行います。売主が契約上の義務を果たしたことと、現場が安全に営業できることは、それぞれ確認が必要です。まず、前日閉店から翌日の営業終了までを時刻順に並べます。その表に、決済日に処理する書類も組み合わせます。さらに、どこで実行を延期するかを当事者間で決めておきます。
スーパーM&Aでは、食品営業の承継と他の免許の手続を分ける
食品衛生法には、事業譲渡による営業者の地位の承継制度があります。2023年12月13日から、届出により承継する制度が整備されています。厚生労働省は、譲渡前の保健所への相談や、衛生管理に関する譲受人への説明を案内しています。すべての取引で新規許可が必要とも、契約すれば手続なしに営業できるとも理解しないでください。店舗の営業内容と譲渡範囲を示し、管轄保健所へ確認します。[26]
店内で食品を販売するだけなのか、魚や肉を加工するのかを調べます。惣菜の製造も含め、営業内容によって確認対象が変わります。買い手が承継直後に加工場を移したり、新たな製造を始める場合もあります。その計画は、従前と同じ内容の承継とは分けて相談します。許可証の名義だけを眺めず、図面、設備、営業の実態、責任者の配置を対応させてください。確認先への説明が部門ごとに食い違わないことも重要です。
酒類販売は別の制度です。国税庁は、法人から営業を譲り受ける場合の手続を説明しています。売主の免許がそのまま移るのではなく、新規免許申請が必要です。一方、個人の酒類事業全部の譲渡等には一定要件の制度があり、法人の取引と同じには扱えません。食品の届出だけで酒売場まで対応済みとせず、売主の形態と対象店舗を税務署へ示して確認します。たばこ等も扱う店は別途の確認対象です。[27][28]
衛生管理と表示は、責任者の交代で空白を作らない
スーパーM&Aで承継するのは、保健所へ提出した書類だけではありません。温度の確認、器具の洗浄、体調不良者への対応を続けます。さらに、加熱後の扱いや回収時の連絡も引き継ぎます。こうした日々の衛生管理を動かす必要があります。厚生労働省は、HACCPに沿った衛生管理の考え方を示しています。それを踏まえ、店舗の方法が後任にも理解できるかを確かめます。新しい書式に一斉変更するより、記録を中断せず責任者が確認できる体制を優先します。[29]
惣菜や店内加工商品の配合と仕入原料が、別々に管理される場合があります。さらに、ラベル発行の設定も別に持つことがあります。その場合、仕入先を替えただけでも表示内容の確認が必要になります。買い手の標準商品へ切り替える際は、原料情報と実際の製造、包装、売場の表示をそろえて検証します。変更担当者が、食品表示の専門家等へ確認できる日程を確保します。そして、間に合わない商品を開店日に無理に追加しないようにします。
譲渡前に販売した商品の問い合わせが、譲渡後のレジへ来る場合もあります。返金の可否を現場が勝手に決めず、レシート、商品情報、販売日、相談内容を確認する窓口を定めます。損失をどちらが最終負担するかは、契約上の問題です。一方、顧客へ直ちに対応する責任者は、別に決めてください。両社で費用協議が続いても、消費者からの申出を放置する運用にはしないことが重要です。
雇用と部門運営は、人数の約束を勤務可能な体制へ変える
株式譲渡では、雇用主の法人が継続するのが基本です。しかし、それだけで人事上の変更が自由になるわけではありません。事業譲渡による労働契約の移転は、従業員の承諾等を含めた確認が必要です。厚生労働省の事業譲渡等指針は2026年5月25日から改正内容が適用されています。取引形態と予定する条件を示し、説明・協議の進め方を労務の専門家と確認します。[30]
スーパーM&Aの雇用維持の合意は、勤務先と担当部門まで具体化します。さらに、始業時刻、給与の支払日、管理者も明確にします。学校や家庭の事情で夕方しか勤務できない人を、朝の加工要員に数える計画は成り立ちません。複数店舗を買う場合も、異動を前提とした人数と本人が勤務できる人数を区別します。売主は買い手の希望と従業員の意向を取り次ぎます。ただし、未定の条件を確定した待遇のように説明しないようにします。
生鮮の責任者には、初日の売場だけでなく、翌週の発注と休日時の代理も確認します。一人の熟練者へすべての説明を集中させると、普段の仕事が止まりやすくなります。加工の中心担当、発注の代理、温度管理の確認者を分けます。そして、買い手側の担当者が実際に手順を試す時間を設けます。スーパーM&Aの後も売主が残る場合は、指示系統を二つ作らないようにします。そして、どの期間に誰が最終判断するかを従業員へ伝えます。
買い手の支払能力と、売主個人に残る負担を確認する
提示価格が魅力的でも、決済資金の準備が曖昧なら確実に受け取れるとは限りません。資金調達の進捗、支払主体、実行条件、入金を確認する方法を合意します。後払いがある場合は、その期日だけでなく、相手の不履行時に何ができるかを専門家と検討してください。特に、将来の利益に連動する代金は、指標の算定方法を確かめます。買い手が変えられる費用配賦や改装方針によって、金額が動くためです。
個人保証は株式を売り、代表を退任すれば自動的に外れるものとして扱えません。中小企業庁も、取引実行後に保証の移行が行われなかった例を注意喚起しています。買い手が解除を約束した契約と、金融機関等が保証を解除する手続を別々に確認します。借入以外に、家主やリース会社との保証も確認します。また、個人所有不動産の担保提供も対象です。それぞれ、誰の合意が必要かを洗い出します。[31]
解除確認の書面が出ないまま進めるなら、その理由と完了予定を確かめます。さらに、売主に残る危険と履行を確保する方法を明らかにします。これは、売主がその条件を受け入れるかを判断する場面です。買い手との合意だけをもって、解除完了と表示することは不適切です。そこで、代金の受領、保証等の整理、営業上の契約成立を分けます。それぞれ別の完了項目として管理することを提案します。
閉店後の切替と、最初の一週間の例外処理を設計する
店舗内のテナントが精肉やベーカリーを運営している場合、スーパーの従業員や在庫と一緒には扱えません。レジを共通に使うなら売上の帰属と送金、商品券利用時の負担、共用冷蔵庫や清掃の分担を確認します。契約相手が変わることで出店継続を再判断する可能性もあります。売主だけの判断で、テナントの商号、商品、担当者を約束しないでください。まず、契約と本人の意向を確かめます。そのうえで、売場全体の運営予定へ組み込みます。
スーパーM&Aに伴うレジの切替は、商品マスターの移行だけでは終わりません。例えば、値引き、量り売り、返品、商品券の会計を試します。また、ポイント利用、予約品の引渡し、宅配注文も対象です。自店で発生する会計を一通り確認します。ただし、新しい契約の決済端末が使えても、売上金が入る口座や入金日が想定と違えば資金に影響します。さらに、旧端末をいつまで残すか、未精算の売上を誰が照合するかも、売主と買い手の経理担当者で決めます。
開閉店を支える設備と連絡先を引き継ぐ
同時に、搬入口の鍵、警備の解除、冷蔵庫の警報を点検します。さらに、発注システム、廃棄物の回収、清掃、現金の回収も確認します。社長の個人端末や個人名義の契約に依存しているものは、利用条件を確かめて変更を進めます。パスワードの一覧を渡すだけで、各サービスの契約上の権限まで移ったとは限りません。売主の退任後もアクセスできる状態を長く残さず、適切な権限へ切り替えます。
表は横にスクロールできます。
| 対象 | 完了を確かめる材料 | 未確認なら調整すること |
|---|---|---|
| 入荷と売場 | 発注先の確認、納品予定、開店担当、棚卸の合意 | 取扱商品・開店計画・引渡し日 |
| 食品と人員 | 必要手続の確認、衛生管理記録、勤務と担当の合意 | 提供する商品・作業範囲・応援配置 |
| レジと精算 | 取引別のテスト、商品券等の残高、入金先 | 旧システムの残置期間・精算手順 |
| 売主の受取と責任 | 着金条件、保証等の書面、残る義務の明細 | 実行条件・支払方法・延期の判断 |
スーパーM&A後は、日々の不具合対応と改善案を分ける
最初の一週間は、毎日の欠品、誤登録、納品の行き違い、顧客からの質問を短い一覧へ集めます。売上だけを見て統合が順調と判断すると、従業員の臨時対応で問題が隠れる場合があります。売主の協力は、過去の事情の説明に役立ちます。一方、恒常的な人手不足の穴埋めを無期限に引き受ける必要はありません。協力の時間、費用、終了条件を決め、次の責任者が判断できる体制へ移します。
その後の一か月から百日程度は、初日の不具合対応と、運営方法を改善する判断を分けます。納品条件、休暇取得、部門間応援、問い合わせへの回答を確認します。これらが新体制で回るかを見たうえで、改善案を小さい範囲で検証します。売主が以前のやり方へ戻す指示を直接出すのではなく、新責任者へ事情を説明する形にします。協力終了時には、未処理の精算、顧客対応、記録の保管先を確認します。そして、退任後に誰へ連絡すればよいかを関係者へ伝えます。
スーパーM&Aを考え始めたオーナーのよくある質問
売却を決めていなくても、準備を始める意味はありますか
あります。最初は取引相手を探すことより、店が社長に頼っている判断と、近く期限が来る契約を知ることに意味があります。例えば、冷凍機の更新と賃貸借更新が同じ年に来る場合を考えます。その前に、独立継続、家族等への承継、第三者への売却を比較できます。売却しない選択になっても、発注や精算の代理を育て、在庫差異を把握する作業は店舗経営に残ります。先に費用の大きな対策へ着手する必要はありません。
スーパーM&Aで、一店舗だけを譲り、本部や別店舗を残せますか
検討できますが、単店の損益を取り出すだけでは判断できません。一店舗を譲るスーパーM&Aでは、本部の役割を確かめます。採用、仕入交渉、経理、物流、システムのどこまで買い手が代替するかを見ます。残る会社にも共通費が残るため、売却後の収益と人員配置を別途検討してください。例えば、共用倉庫や同一契約の仕入条件は、片方だけで独立しにくい対象です。こうした事情を明らかにすると、店舗売却と会社全体の売却を比べられます。
スーパーM&Aの準備として、棚卸システムの入替えは必要ですか
必ずしも大型投資が先ではありません。まず差異が数量、単価、廃棄、店舗間移動のどこから生じるかを調べます。小さな対象で実査と帳簿を照合し、原因を記録するほうが早く改善につながる場合があります。新システムも入力の責任者が曖昧なら誤差を引き継ぎます。まず、現行の記録を検証できる水準へ上げる作業を考えます。一方、将来の全面刷新は別に判断します。その際は、買い手の仕組みに統合する予定も踏まえます。
売却直前の特売や値下げを控えたほうがよいですか
普段の営業から外れる操作で利益や在庫を良く見せることは避けたいところです。通常の特売計画、売れ残りへの値下げ、廃棄基準を説明し、その運用を続ける前提で買い手と話します。契約後に大きな販促や仕入を行う場合は、合意した通常営業の範囲や事前承諾の要否を確認してください。必要な値下げを遅らせて古い商品を残しても、棚卸の価値や顧客の評価が良くなるわけではありません。
スーパーM&Aの前に、古い冷蔵ケースを交換するべきですか
安全や商品の品質を保つ対応と、売却条件を良くする目的の更新を分けます。前者を放置せず、後者は修理の見込み、代替機の調達期間、撤去と設置の費用、買い手の改装計画を比べます。売主が更新しても同じ仕様で使われるとは限りません。停止時の商品の避難先や緊急修理の連絡先を整えることにも意味があります。購入代金がそのまま譲渡価格へ上乗せされるとは考えないようにします。
家主への相談は、買い手が決まってからで間に合いますか
契約内容と必要な確認により異なります。初期段階で無条件に実名を開示する必要はありません。一方、同意が得られるか分からないまま、実行日を約束することも避けます。まず賃貸借を専門家と読み、承諾・通知、保証、賃料改定、契約期間の論点を把握します。そのうえで、候補先の絞込みと秘密保持の状況を踏まえた説明時期を設計します。家主が答える条件を売主だけで確約しないことが重要です。
青果や鮮魚の担当者が高齢でも買い手は検討できますか
まず、年齢だけで結論を出さず、本人の継続意向、勤務時間、代理の有無、引継ぎに使える期間を示します。仕入品の選び方や加工の見極めを一人が担うなら、後任候補が隣で判断を確認できる計画が必要です。長期間勤務する約束を本人の確認なく条件へ入れてはいけません。まず、買い手が応援や育成を担えるかを確かめます。そのうえで、残ってもらう役割と新たに補充する役割を分けます。すると、交渉しやすくなります。
独自ポイントを廃止して、買い手の制度へ統一できますか
売主と買い手だけの都合で直ちに切り替えてよいとは限りません。規約、残高、発行の仕組み、顧客への約束を確認し、必要な法的対応と利用者への案内を検討します。利用期限や交換方法を設ける場合も、顧客が理解し実際に利用できる設計が必要です。新制度へ残高を移すなら移行結果を照合します。そのため、レジ担当者がその場で説明を作らなくて済むよう、問い合わせ先と例外対応を先に決めてください。
仕入先が売却後の掛取引を認めないときはどうしますか
まず相手が懸念しているのが支払主体、資金力、発注量、取引実績のどれかを確かめます。前払いへ変わるなら必要資金が増えるため、利益が変わらなくても運転資金の計画は変わります。代替仕入先がある場合も同じ品質や納品時刻で届くかを検証します。売主個人の保証を残して取引だけ維持する提案は、引退後の負担を伴います。供給と資金、保証の条件を一体で比べる必要があります。
売却後も店に顔を出す形で協力してよいですか
協力は可能ですが、従業員が旧社長と新責任者のどちらへ従うか迷う状態を避けます。仕入先への紹介、過去の経緯の説明、決められた研修など、依頼内容を具体化してください。立入り、顧客情報へのアクセス、作業中の事故、報酬や実費の扱いも合意します。善意の応援がいつの間にか通常の勤務となると、退任時期が不明確になります。終了時に何が引き継がれていればよいかを先に決めます。
スーパーM&Aの契約後に設備故障や食品事故が起きたら、価格は必ず下がりますか
一律には決まりません。発生時期、原因、売主が説明した内容、契約で定めた責任や実行条件によって対応が変わります。そのため、問題を把握したら、安全確保と顧客対応を優先し、事実と対応の経過を残したうえで関係者へ連絡します。隠して実行日を迎えることは避けてください。スーパーM&Aの条件調整では、修理・補償・価格・日程のどれで解決するかを分けます。そして、専門家と契約に沿って協議します。
最初の相談には、何を決めて持っていけばよいですか
希望価格が固まっていなくても、いつまで店に関われるかを考えます。次に、続けてほしい売場やサービスを言葉にします。さらに直近の大きな判断を整理すると、相談を始めやすくなります。例えば賃貸借の更新、設備の故障、店長の退職予定などです。詳しい会員名簿や仕入条件を最初から大量に送る必要はありません。相談窓口の入力項目と情報の扱いを確認し、次に何を調べるかを整理してください。会社の良さと心配事の両方が判断の材料になります。
スーパーM&Aの相談は、価格と続けたい条件を整理することから
買い物と仕事を続けられる条件を、売却の判断に組み込む
お客様が普段どおり買い物できること。従業員が判断に困らず働けること。仕入先が安心して商品を届けられること。その条件が整うほど、収益と承継の価値を具体的に説明できます。また、希望額に届かない理由を切り分けることも大切です。利益の見直しが必要な場合も、譲渡範囲が違う場合もあります。買い手の実行条件が合わない場合もあります。
まず店舗別の損益と、店長・生鮮責任者の役割を整理してください。さらに、賃貸借の更新時期と大きな設備更新の予定を並べます。会社の資料をすべてそろえる前でも、相談の起点になります。
スーパーの売却・事業承継を相談する
スーパーM&A総合センターでは、売主の各種手数料を0円とする支援を案内しています。相談料・着手金・月額報酬・中間金・成功報酬が対象です。外部の税理士・弁護士などへ依頼する費用等は別途確認してください。また、買い手側から受ける報酬や支援範囲も契約前に確認します。
初期相談は会社名・店舗名を伏せて進めることができます。ただし、フォームには氏名・メールアドレス等の必須項目があります。売却時期が未定でも相談できます。希望する引退時期や、いま気になる店舗の課題をお知らせください。
詳しい支援方針は当センターについてでもご確認いただけます。
参考文献・公表情報
2026年9月20日確認。企業当事者、行政機関、業界団体の公表資料を掲載しています。取引の発表日・実行日、統計の対象範囲を分けてご確認ください。
販売・物価・家計消費の統計
- 全国スーパーマーケット協会・日本スーパーマーケット協会・オール日本スーパーマーケット協会「スーパーマーケット販売統計調査 2026年7月実績速報版・6月実績確報版」。公表・対象時点:2026-08-21。
- 総務省統計局「2025年基準 消費者物価指数 全国 2026年8月分」。公表・対象時点:2026-09-18。
- 全国スーパーマーケット協会・日本スーパーマーケット協会・オール日本スーパーマーケット協会「スーパーマーケット景気動向調査 2026年8月調査結果(7月実績)」。公表・対象時点:2026-08-21。
- 総務省統計局「家計調査(二人以上の世帯)2026年7月分」。公表・対象時点:2026-09-04。
- 経済産業省「商業動態統計 調査の概要」。2026年9月20日掲載版を確認。
食品ロス・省エネ・店舗運営と決算資料
- 農林水産省「食品ロスとは・食品ロス及びリサイクルをめぐる情勢」。公表・対象時点:2026-06-30。
- 資源エネルギー庁「食品スーパーの省エネ(事業者向け省エネメニュー)」。2026年9月20日掲載版を確認。
- 全国スーパーマーケット協会・日本スーパーマーケット協会・オール日本スーパーマーケット協会「2025年スーパーマーケット年次統計調査報告書(詳細版)」。公表・対象時点:2025-10。
- 株式会社ヤオコー「2022年3月期第2四半期決算短信」。公表・対象時点:2021-11-11。
- 株式会社ヤオコー「2024年3月期第3四半期決算短信」。公表・対象時点:2024-02-13。
地域スーパーの買収と連結開示
- 株式会社ヤオコー「2025年3月期有価証券報告書」。公表・対象時点:2025-06-24。
- 株式会社リテールパートナーズ「当社連結子会社の株式取得に関するお知らせ」。公表・対象時点:2021-03-23。
- 株式会社マルミヤストア「会社概要」。2026年9月20日掲載版を確認。
- 株式会社クスリのアオキホールディングス「株式会社一二三屋の株式の取得(子会社化)及び吸収合併に関するお知らせ」。公表・対象時点:2021-11-04。
- 株式会社クスリのアオキホールディングス「第24回定時株主総会招集ご通知に際してのインターネット開示事項」。2026年9月20日掲載版を確認。
資本提携と西友の株式取得
- 株式会社スーパーバリュー「第三者割当による普通株式の払込完了に関するお知らせ」。公表・対象時点:2022-08-31。
- 株式会社スーパーバリュー「会社沿革」。2026年9月20日掲載版を確認。
- 楽天グループ株式会社「KKRと楽天、ウォルマートから西友株式取得完了」。公表・対象時点:2021-03-01。
- 株式会社トライアルホールディングス「株式会社西友の株式の取得(完全子会社化)に関するお知らせ」。公表・対象時点:2025-03-05。
- 株式会社トライアルホールディングス「株式会社西友の株式の取得(完全子会社化)完了のお知らせ」。公表・対象時点:2025-07-02。
買収後の決算・不動産と顧客情報管理
- 株式会社トライアルホールディングス「2026年6月期決算短信」。公表・対象時点:2026-08-13。
- 株式会社トライアルホールディングス「株式会社西友の一部不動産流動化に伴う子会社間の吸収分割・商号変更・株式譲渡に関するお知らせ」。公表・対象時点:2026-08-21。
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」。2026年9月20日掲載版を確認。
- 金融庁「FinTechサポートデスクについて・FAQ5前払式支払手段関係」。公表・対象時点:2026-03-27。
- 環境省「フロン排出抑制法ポータルサイト FAQ」。2026年9月20日掲載版を確認。
食品営業・酒類販売・HACCP・雇用承継
- 厚生労働省「食品等事業者の皆さまへ:事業譲渡に関する手続が整備されました」。2026年9月20日掲載版を確認。
- 国税庁「酒類製造・販売業免許関係(共通)Q1:法人の営業を譲り受ける場合」。2026年9月20日掲載版を確認。
- 国税庁「酒類製造・販売業免許関係(共通)Q15:個人事業として全部の事業譲渡を受ける場合」。2026年9月20日掲載版を確認。
- 厚生労働省「HACCP(ハサップ)」。2026年9月20日掲載版を確認。
- 厚生労働省「事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針の一部改正について」。公表・対象時点:2026-01-20。
M&Aのトラブル防止
- 中小企業庁「M&Aに関するトラブルにご注意ください」。公表・対象時点:2024-08-30。